
Aidat Artışı Nasıl Yapılır? Yönetici Kafasına Göre Aidat Artırabilir mi?
Apartman ve sitelerde aidatların artması, kat malikleri ile yönetim arasında en sık tartışılan konulardan biridir. Özellikle: “Yönetici tek başına aidatı artırabilir mi?” “Aidat zammı için genel kurul kararı gerekir mi?” “Aidat en fazla yüzde kaç artırılabilir?” “2026'da aidat artış sınırı var mı?” “İşletme projesi olmadan aidat artırılabilir mi?”
Icindekiler
- Yönetici Kafasına Göre Aidat Artırabilir mi?
- Her Aidat Artışına Genel Bir Yüzde Sınırı mı Geldi?
- 1. Gerekçe Açıklamamak
- 2. Giderleri Belirlemeden Artış Yapmak
- 3. Yönetim Planını İncelememek
- 4. Arsa Payını Yanlış Kullanmak
- 5. Büyük Harcamaları Rutin Gider Gibi Göstermek
- 6. Genel Kurul Sürecini Göz Ardı Etmek
- 7. Geçici İşletme Projesini Sürekli Kullanmak
- 8. Fatura ve Belgeleri Saklamamak
- 9. Aidatı Kişiye Göre Değiştirmek
- 10. “2026'da Zam Sınırı Var” Şeklinde Genel Bir Kural Uygulamak
- Bütçe
- Hukuki
- Şeffaflık
- Yönetici kafasına göre aidat artırabilir mi?
- Aidat artışı için genel kurul gerekir mi?
- 2026 yılında aidat artış sınırı yüzde kaç?
- Aidat bir anda artırılabilir mi?
- Her daireye aynı aidat uygulanır mı?
- Aidat artışının gerekçesi açıklanmalı mı?
- İşletme projesi olmadan aidat alınabilir mi?
- Kat maliki aidat artışına itiraz edebilir mi?
Apartman ve sitelerde aidatların artması, kat malikleri ile yönetim arasında en sık tartışılan konulardan biridir. Özellikle: “Yönetici tek başına aidatı artırabilir mi?” “Aidat zammı için genel kurul kararı gerekir mi?” “Aidat en fazla yüzde kaç artırılabilir?” “2026'da aidat artış sınırı var mı?” “İşletme projesi olmadan aidat artırılabilir mi?”
Apartman ve sitelerde aidatların artması, kat malikleri ile yönetim arasında en sık tartışılan konulardan biridir.
Özellikle:
“Yönetici tek başına aidatı artırabilir mi?”
“Aidat zammı için genel kurul kararı gerekir mi?”
“Aidat en fazla yüzde kaç artırılabilir?”
“2026'da aidat artış sınırı var mı?”
“İşletme projesi olmadan aidat artırılabilir mi?”
soruları sıkça gündeme gelir.
Bu soruların cevabında yalnızca aidat tutarına bakmak yeterli değildir. Yönetim planı, kat malikleri genel kurulunun kararları, işletme projesi, geçici işletme projesi ve Kat Mülkiyeti Kanunu'ndaki gider paylaşım kuralları birlikte değerlendirilmelidir.
Özellikle 22 Mayıs 2026 tarihinde yürürlüğe giren 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 35 ve 37. maddelerinde işletme projesi ve avans toplama sistemine ilişkin önemli değişiklikler yapılmıştır. (Resmî Gazete)
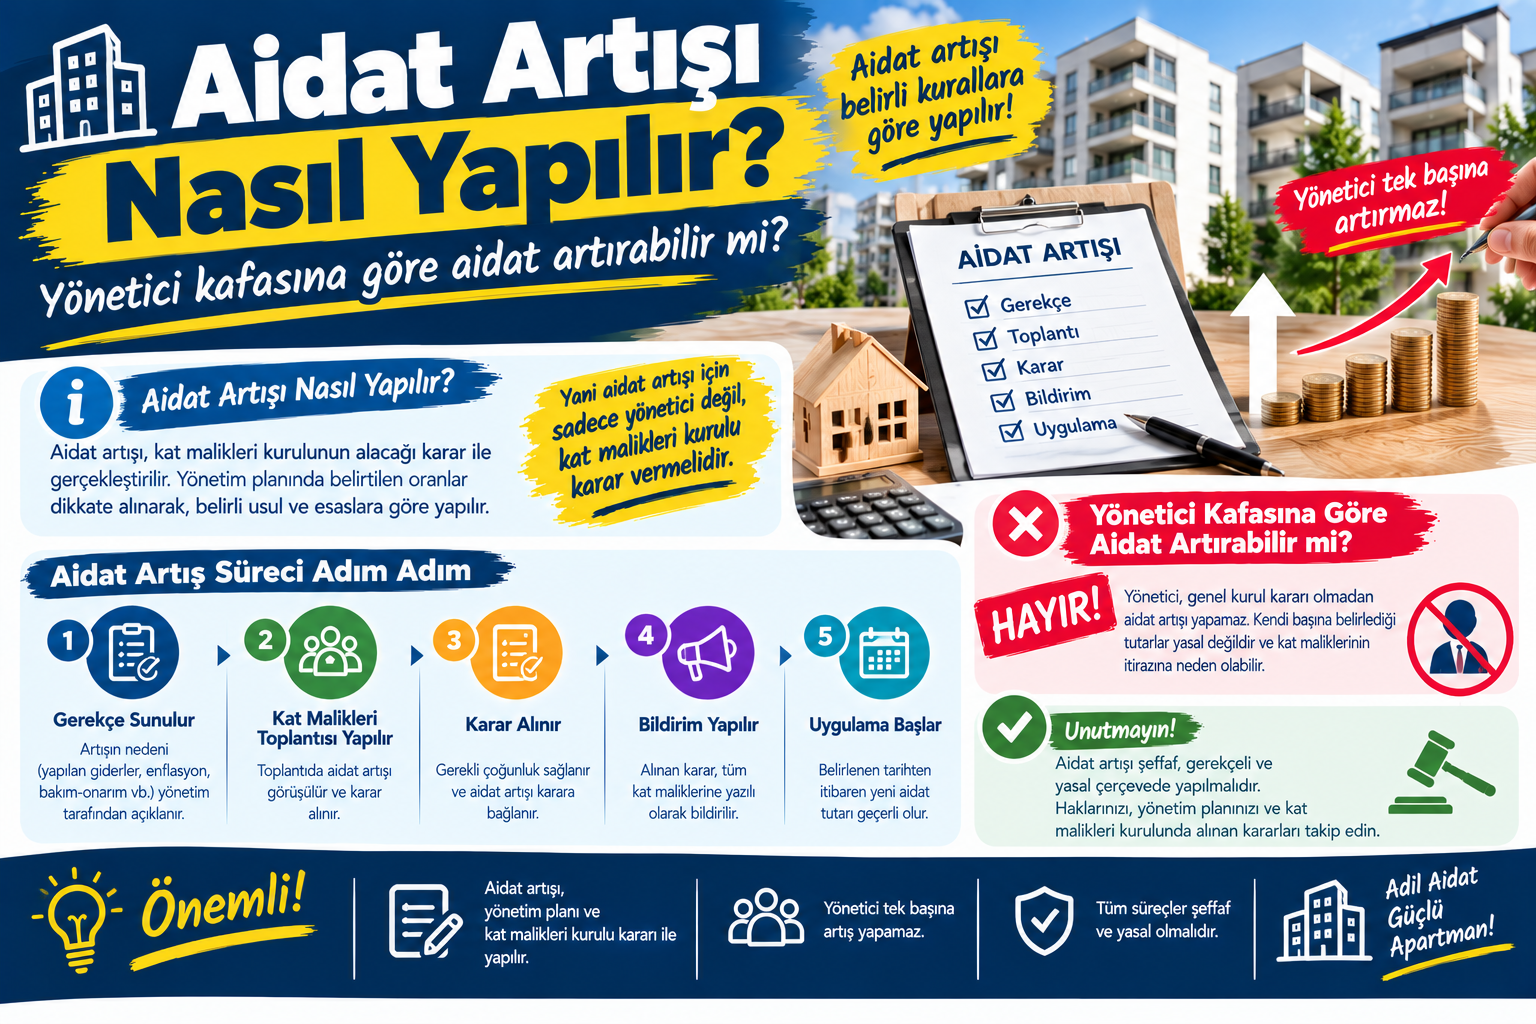
Yönetici Kafasına Göre Aidat Artırabilir mi?
Genel olarak yöneticinin herhangi bir dayanak olmadan, tek taraflı olarak aidatı istediği oranda belirlemesi şeklinde bir sistem bulunmamaktadır.
2026 yılında yapılan düzenlemeyle Kat Mülkiyeti Kanunu'nun 37. maddesinde işletme projesinin kat malikleri genel kurulunda onaylanacağı açıkça düzenlenmiştir.
Kat malikleri kurulunca kabul edilmiş bir işletme projesi bulunmuyorsa yönetici, genel kurul tarafından onaylanıncaya kadar uygulanmak üzere geçici işletme projesi hazırlar. Kanun bu durumda geçici projenin hazırlanmasını ve en geç üç ay içinde genel kurulda onaylanmasına yönelik karar alınmasını öngörmektedir. (Resmî Gazete)
Dolayısıyla:
“Ben yöneticiyim, aidatı istediğim kadar artırırım.”
şeklinde sınırsız bir yetki olduğu söylenemez.
Aidat Artışı Nasıl Yapılır?
Profesyonel bir aidat belirleme süreci genel olarak şu mantıkla ilerler:
Mevcut giderler analiz edilir
↓
Gelecek dönem giderleri tahmin edilir
↓
İşletme bütçesi hazırlanır
↓
Kat maliklerinin ödeyeceği tutarlar hesaplanır
↓
İşletme projesi oluşturulur
↓
Genel kurulda onaylanır
↓
Belirlenen aidat/avans tutarları uygulanır
Bu yaklaşımın amacı aidatı keyfi bir rakam olarak belirlemek yerine, bina veya sitenin gerçek işletme maliyetlerine dayalı bir bütçe oluşturmaktır.
İşletme Projesi Nedir?
İşletme projesi, apartmanın veya sitenin bir dönem içerisindeki tahmini gelir ve giderlerini ve kat maliklerinin vermesi gereken avansları ortaya koyan bütçe belgesidir.
Güncel Kat Mülkiyeti Kanunu'nun 37. maddesine göre işletme projesinde özellikle:
- Bir yıllık tahmini gelir ve giderler,
- Tüm giderlerden her kat malikine düşen tahmini miktar,
- Her kat malikinin vermesi gereken avans tutarı
gösterilir.
Bu nedenle aidat artışı değerlendirilirken “Aidat neden artırıldı?” sorusunun cevabı işletme projesinde görülebilmelidir.
2026'da İşletme Projesini Kim Onaylıyor?
22 Mayıs 2026'dan itibaren geçerli düzenlemeye göre:
İşletme projesi kat malikleri genel kurulunda onaylanır.
Bu değişiklik 7579 sayılı Kanun'un 4. maddesi ile Kat Mülkiyeti Kanunu'nun 37. maddesine getirildi. (Resmî Gazete)
Bu nedenle işletme projesi ile yöneticinin tek başına hazırladığı bütçe kavramlarını birbirine karıştırmamak gerekir.
Yönetici projeyi hazırlayabilir; ancak kanundaki sistem uyarınca genel kurulun onay süreci bulunur.
İşletme Projesi Yoksa Aidat Belirlenemez mi?
İşletme projesi bulunmadığında yönetimin hiçbir gideri karşılayamayacağı şeklinde bir sonuç ortaya çıkmaz.
2026 düzenlemesine göre kat malikleri kurulunca kabul edilmiş işletme projesi yoksa yönetici, gecikmeksizin geçici işletme projesi hazırlar.
Bu geçici proje, işletme projesi genel kurul tarafından onaylanıncaya kadar uygulanır ve en geç üç ay içinde genel kurulda aynen veya değiştirilerek kabul edilmesine ilişkin karar alınması gerekir. (Resmî Gazete)
Bu düzenleme özellikle yeni kurulan veya yeni dönem bütçesi henüz onaylanmamış apartman ve siteler açısından önemlidir.
Geçici İşletme Projesi Nedir?
Geçici işletme projesi, kabul edilmiş bir işletme projesi bulunmadığında genel kurul onayına kadar uygulanmak üzere yönetici tarafından hazırlanan bütçedir.
Örneğin yeni yönetim dönemi başladı ve yeni işletme projesi henüz onaylanmadı.
Yönetim:
Personel + Elektrik + Temizlik + Güvenlik + Bakım + Ortak tesisler + Diğer giderler
için geçici bir bütçe hazırlayabilir.
Ancak bu durum:
“Yönetici artık istediği aidatı belirleyebilir.”
anlamına gelmez.
Geçici proje de Kanun'daki esaslara uygun hazırlanmalı ve genel kurulun onayına sunulmalıdır. (mevzuat.mturkoglu.av.tr)
Aidat Artışında Yeniden Değerleme Oranı Neden Gündeme Geliyor?
2026 yılında 37. maddeye ayrıca özel bir düzenleme eklendi.
Mevcut işletme projesi varsa, geçici işletme projesi için öngörülen bedelin, yürürlükteki işletme projesi bedelinin takvim yılı başından itibaren, önceki yıla ilişkin olarak Vergi Usul Kanunu'nun mükerrer 298. maddesi kapsamında belirlenen yeniden değerleme oranından fazla olmamak kaydıyla belirlenmesi ve genel kurula sunulması öngörüldü. (Resmî Gazete)
Fakat bu düzenleme yanlış yorumlanmamalıdır.
Her Aidat Artışına Genel Bir Yüzde Sınırı mı Geldi?
Hayır.
Bu hüküm, bütün apartman ve sitelerde uygulanacak genel bir:
“Aidat en fazla %X artırılabilir.”
kuralı şeklinde yorumlanmamalıdır.
Düzenleme özellikle mevcut işletme projesi bulunan durumda hazırlanacak geçici işletme projesindeki bedelin belirlenmesine ilişkin özel bir sınır öngörmektedir. (Resmî Gazete)
Dolayısıyla aidat artışının tamamını otomatik olarak yeniden değerleme oranına bağlamak doğru değildir.
Örneğin Aidat 3.000 TL İken 5.000 TL Yapılabilir mi?
Bu sorunun yalnızca:
3.000 → 5.000 = %66,67
şeklindeki matematiksel hesabıyla cevaplanması doğru değildir.
Öncelikle:
- Mevcut işletme projesi var mı?
- Yeni işletme projesi hazırlanmış mı?
- Geçici işletme projesi mi uygulanıyor?
- Kat malikleri genel kurulunda hangi karar alındı?
- Personel maliyetleri ne durumda?
- Elektrik ve enerji giderleri ne durumda?
- Teknik bakım giderleri ne durumda?
- Yeni bir ortak tesis veya bakım gideri var mı?
- Yönetim planında özel düzenleme bulunuyor mu?
sorularına bakılmalıdır.
Aidat artışının hukuki dayanağı ve bütçedeki karşılığı belirlenmelidir.
Yönetici Aidatı Tek Başına Artırırsa Ne Yapılabilir?
Bir kat maliki:
“Aidatım hiçbir karar veya açıklama olmadan artırıldı.”
diyorsa öncelikle yönetimden yazılı bilgi talep edebilir.
Şu belgeler istenebilir:
İşletme Projesi
Aidatın hangi bütçeye dayandığını gösterir.
Genel Kurul Kararı
İşletme projesinin ve ilgili bütçenin onay süreci incelenebilir.
Gelir-Gider Tablosu
Giderlerin nereden oluştuğunu gösterir.
Yönetim Planı
Özel gider paylaşımı veya yönetim esasları bulunup bulunmadığı incelenir.
Aidat Hesaplama Tablosu
Bağımsız bölüme düşen tutarın nasıl hesaplandığı görülebilir.
Böylece tartışma:
“Yönetici çok zam yaptı.”
yerine:
“Aidat hangi bütçe ve hangi gider kalemleri üzerinden belirlendi?”
şeklinde somutlaştırılabilir.
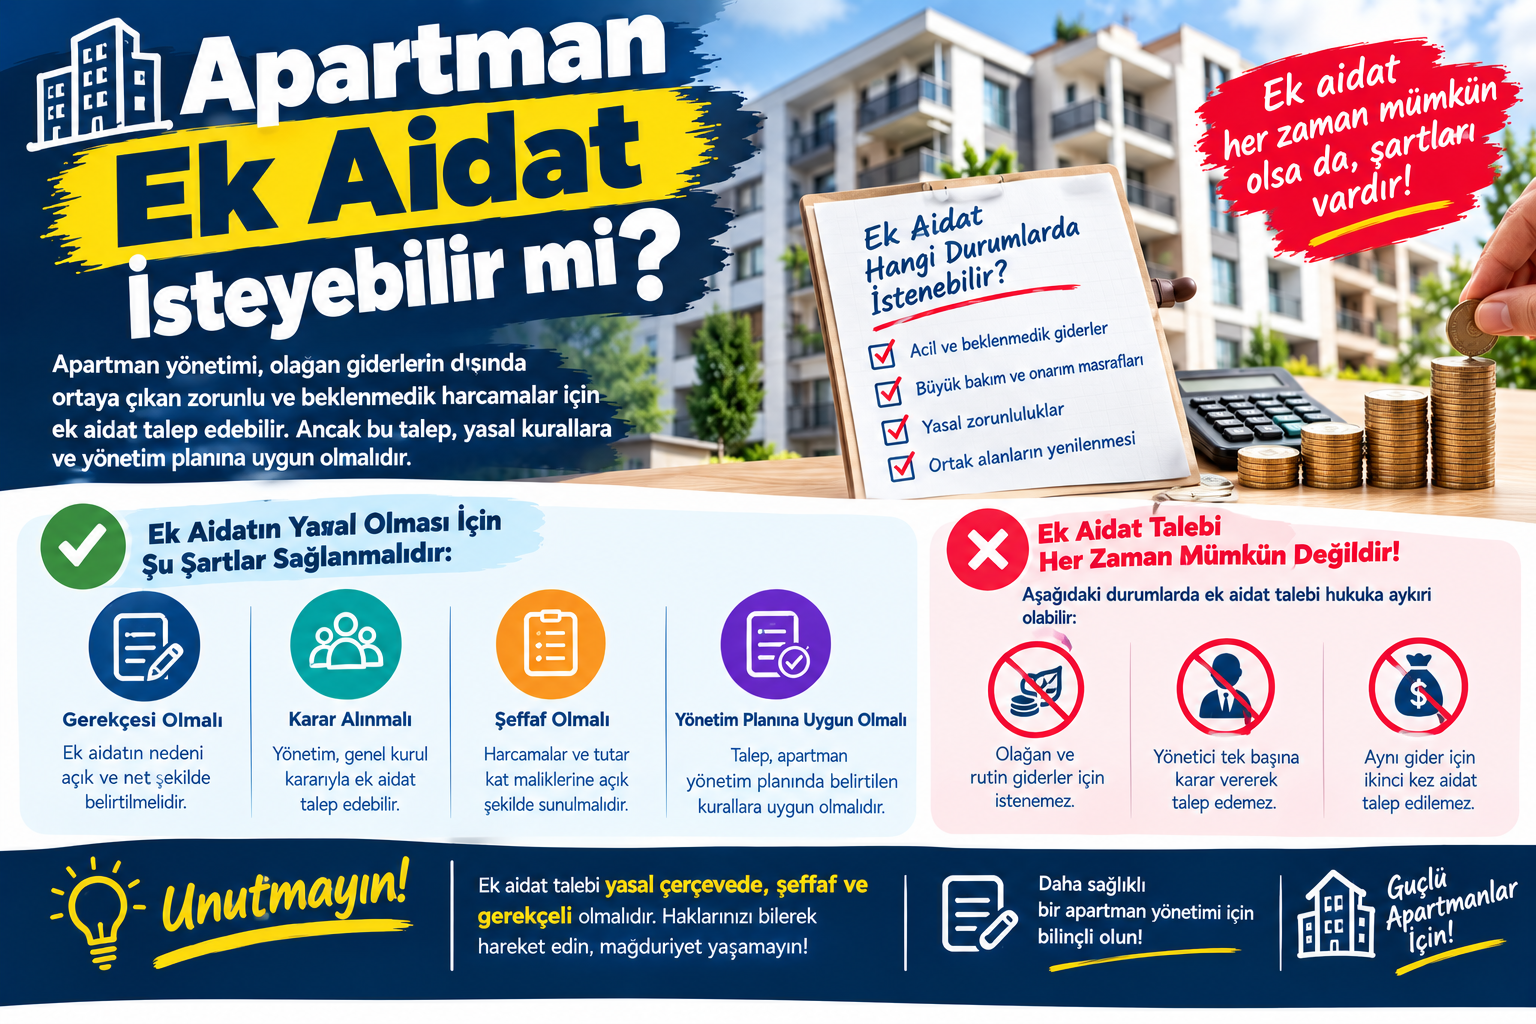
Aidat Artışı İçin Genel Kurul Şart mı?
Burada işletme projesi ile acil veya olağan işletme giderlerini birbirinden ayırmak gerekir.
2026 güncel düzenlemesi işletme projesinin genel kurul tarafından onaylanmasını öngörmektedir. (Resmî Gazete)
Yöneticinin ise görevleri kapsamında binanın olağan yönetim ve bakım işlerini yürütmesi gerekir. Kat Mülkiyeti Kanunu'nun 35. maddesi yöneticinin görevlerini ve işletme projesi onaylanıncaya kadar avans toplama görevini düzenlemektedir.
Bu nedenle “her kuruşluk gider için genel kurul kararı gerekir” demek de, “yönetici her konuda tek başına karar verebilir” demek de doğru değildir.
Esas olan işlemin niteliği ve yöneticinin yetkisidir.
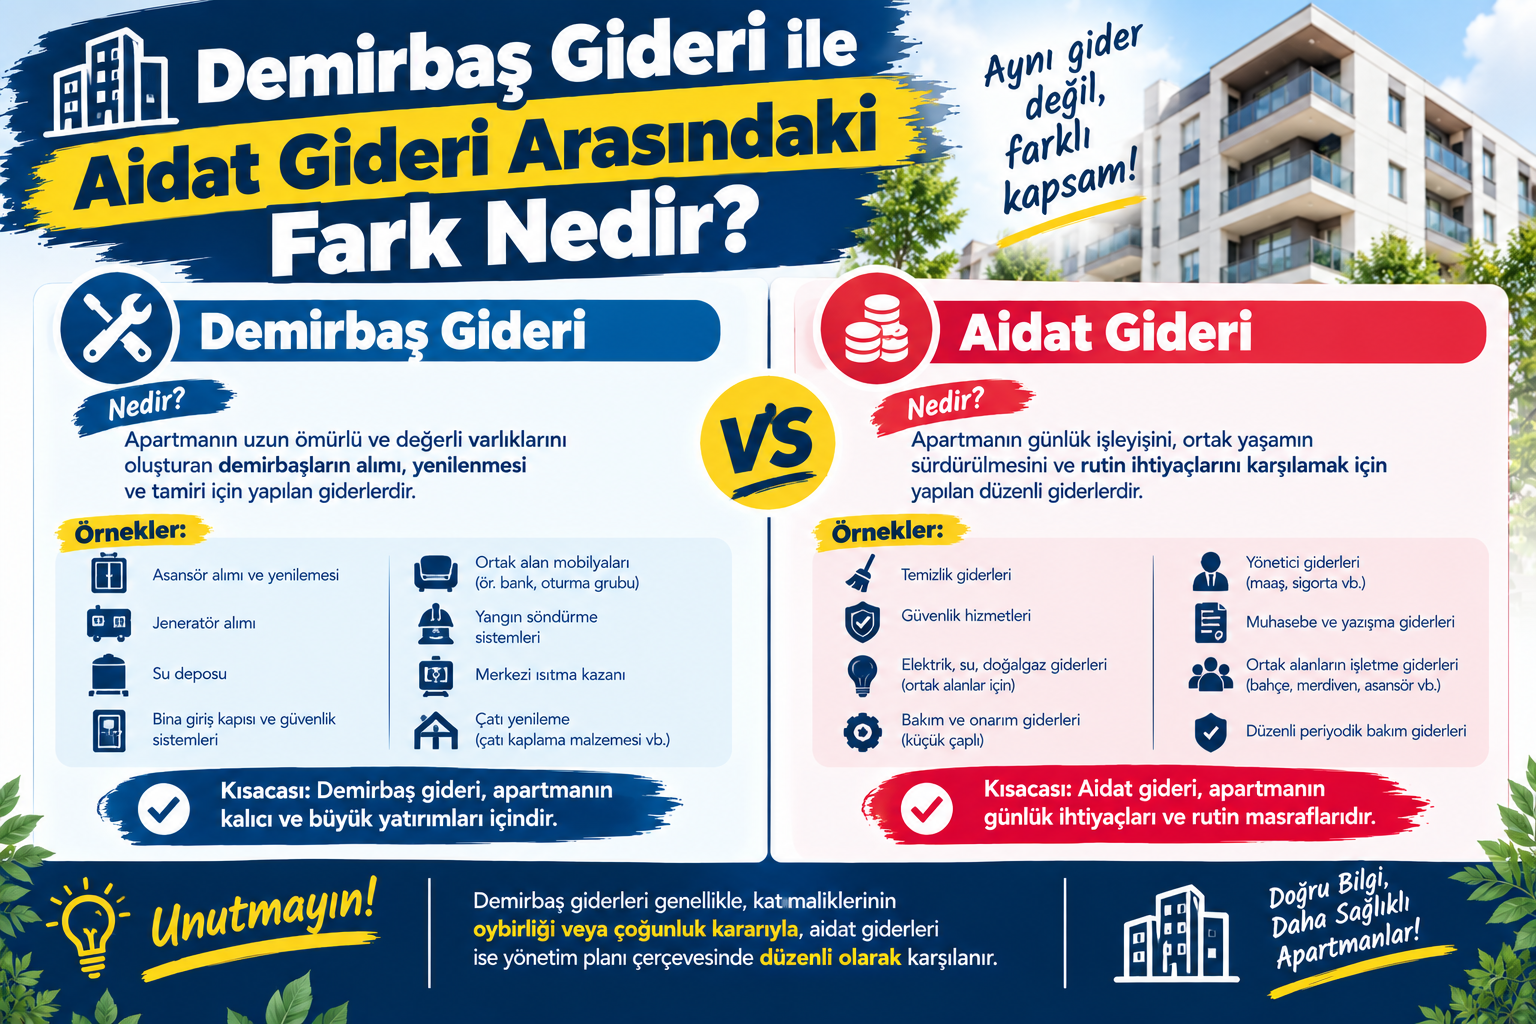
Olağan Gider ile Büyük Yatırım Arasındaki Fark
Örneğin:
Olağan işletme gideri
- Temizlik
- Ortak elektrik
- Bahçe bakımı
- Rutin asansör bakımı
- Güvenlik
- Ortak alan temizliği
gibi düzenli işletme giderleri.
Büyük veya olağan dışı gider
- Asansörün tamamen yenilenmesi
- Büyük dış cephe projesi
- Çatı komple yenilemesi
- Yeni sosyal tesis yapılması
- Büyük güvenlik sistemi yatırımı
- Jeneratörün tamamen değiştirilmesi
gibi daha kapsamlı işlemler.
İkinci gruptaki bir giderin nasıl finanse edileceği, yöneticinin yetkisi ve gerekli kararlar somut olay üzerinden ayrıca değerlendirilmelidir.
Aidat Artışı Giderlere Dayanmalı
Aidat artırılırken yönetimin önce giderlerdeki değişimi ortaya koyması daha sağlıklı bir yöntemdir.
Örneğin:
| Gider | Önceki Dönem | Yeni Dönem |
|---|---|---|
| Personel | 200.000 TL | 275.000 TL |
| Elektrik | 60.000 TL | 85.000 TL |
| Güvenlik | 180.000 TL | 240.000 TL |
| Asansör | 30.000 TL | 42.000 TL |
| Peyzaj | 35.000 TL | 45.000 TL |
| Teknik bakım | 40.000 TL | 70.000 TL |
Bu tablo yalnızca örnek amaçlıdır.
Yönetimin burada:
“Aidatı artırdık.”
demek yerine:
“Gelecek yılın tahmini giderleri bu nedenle arttı.”
şeklinde açıklama yapması daha şeffaf bir yönetim anlayışı oluşturabilir.
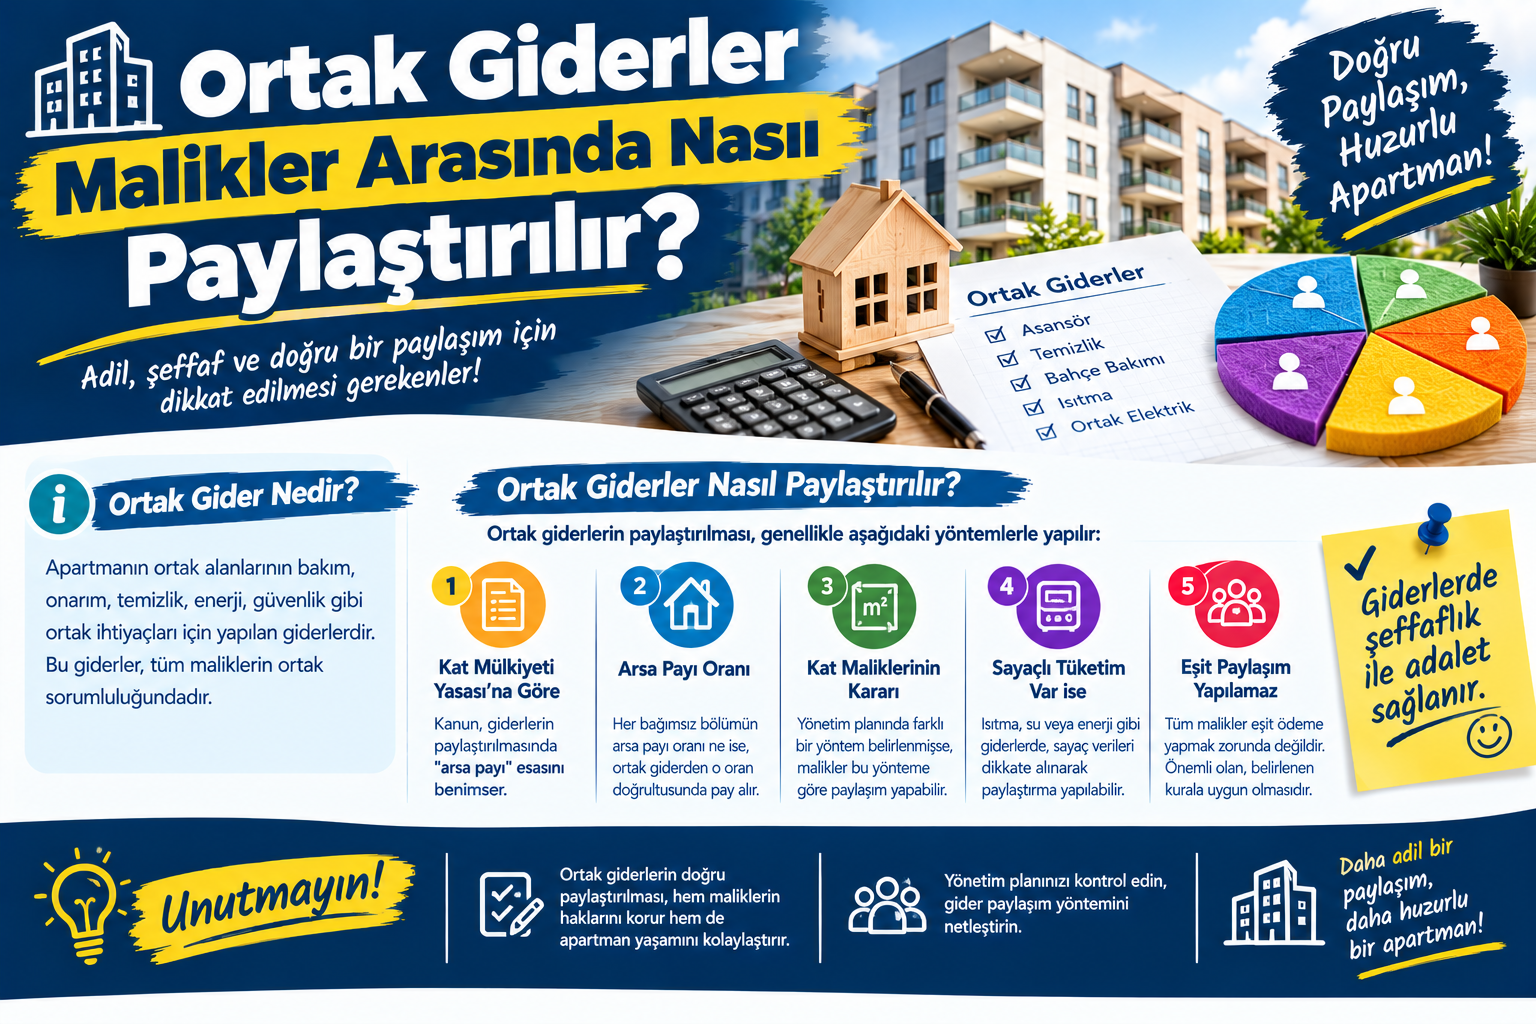
Aidat Artışı Yapılırken Arsa Payı Dikkate Alınmalı mı?
Evet, giderlerin niteliğine göre Kat Mülkiyeti Kanunu'nun ortak gider paylaşım hükümleri dikkate alınmalıdır.
Kanunun 20. maddesindeki temel sisteme göre, başka türlü anlaşma olmadıkça bazı personel giderleri eşit paylaşılırken; sigorta, ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri, yönetici aylığı ve ortak tesislerin işletme giderleri gibi giderler arsa payı oranında paylaşılır.
Bu nedenle:
“Aidat %20 arttı, herkese %20 ekledik.”
şeklindeki basit yaklaşımın bütün giderler için otomatik olarak uygulanması doğru olmayabilir.
Önce giderlerin nasıl paylaşılacağı belirlenmelidir.
Her Dairenin Aidatı Aynı Oranda mı Artar?
Her zaman aynı sonuç ortaya çıkmayabilir.
Çünkü farklı giderlerin farklı paylaşım yöntemleri bulunabilir.
Örneğin:
Personel gideri → Eşit paylaşım
Bazı ortak giderler → Arsa payı
şeklinde bir yapı bulunabilir.
Bu nedenle bir bağımsız bölümün aidatındaki artış oranı ile başka bir bağımsız bölümün artış oranı her durumda aynı olmak zorunda değildir.
Yönetim planındaki özel düzenlemeler de ayrıca incelenmelidir.
Aidat Artışı İçin Yönetim Planına Bakılmalı
Yönetim planı, apartmanın veya sitenin yönetim tarzını ve kullanım esaslarını belirleyen temel belgelerden biridir.
Bu nedenle aidat artışı değerlendirilirken:
- Gider paylaşım yöntemi,
- Yönetim giderleri,
- Ortak tesisler,
- Yönetici ücreti,
- Özel kullanım alanları,
- Personel giderleri
gibi konularda özel hükümler olup olmadığı kontrol edilmelidir.
Yönetim planı ile Kanun arasında çelişki bulunması halinde somut hükmün hukuki geçerliliği ayrıca değerlendirilmelidir.
Aidat Artışına İtiraz Edilebilir mi?
Aidatın hangi karara veya bütçeye dayanarak belirlendiği incelendikten sonra kat malikinin hukuki itiraz yollarını değerlendirmesi mümkün olabilir.
Örneğin:
- İşletme projesinin içeriği,
- Kat malikleri kurulu kararı,
- Gider paylaşımı,
- Yönetim planı,
- Hesaplamanın doğruluğu
konusunda uyuşmazlık bulunabilir.
Kat Mülkiyeti Kanunu'ndan kaynaklanan uyuşmazlıklar bakımından, dava açılmadan önce arabuluculuğun dava şartı olduğu durumlar bulunmaktadır. Bu nedenle güncel usul kuralları da ayrıca kontrol edilmelidir.
Uyuşmazlığın niteliğine göre hukuki danışmanlık alınması önemlidir.
Aidat Artışına Karşı İlk Olarak Ne Yapılmalı?
Kat maliki açısından pratik yöntem şu olabilir:
1. Aidatın Eski ve Yeni Tutarını Karşılaştır
Örneğin:
3.000 TL → 4.500 TL
2. Artışın Gerekçesini İste
Hangi gider yükseldi?
3. İşletme Projesini İncele
Yeni bütçe nedir?
4. Genel Kurul Kararını Kontrol Et
Hangi karar alınmış?
5. Gider Paylaşımını Kontrol Et
Arsa payı veya eşit paylaşım doğru uygulanmış mı?
6. Fatura ve Gider Belgelerini İncele
Bütçede öngörülen giderler gerçekleşmiş mi?
7. Gerekirse Hukuki Süreci Değerlendir
Uyuşmazlık devam ediyorsa uzman desteği alınabilir.
Yönetici Aidatı Artırırken Sakinlere Ne Açıklamalı?
Profesyonel bir duyuruda:
Eski Aidat: 3.000 TL
Yeni Aidat: 4.000 TL
Yürürlük Tarihi: 01.01.2027
Artış Gerekçeleri:
- Personel giderleri
- Enerji maliyetleri
- Teknik bakım
- Asansör
- Bahçe
- Ortak tesis işletme giderleri
Dayanak:
- İşletme projesi
- Genel kurul kararı
- Yönetim planı
gibi bilgiler açıklanabilir.
Böylece sakin yalnızca rakamı değil, rakamın arkasındaki bütçeyi de görebilir.
Aidat Artışı Duyurusu Örneği
Örneğin yönetim şöyle bir duyuru yapabilir:
Değerli Kat Maliklerimiz,
Yeni dönem işletme bütçesi kapsamında personel, güvenlik, enerji, teknik bakım ve ortak alan işletme giderlerinde meydana gelen değişiklikler dikkate alınarak yeni aidat tutarları belirlenmiştir.
Yeni tutarlar, işletme projesi ve ilgili kat malikleri genel kurul kararı çerçevesinde uygulanacaktır.
Ayrıntılı gelir-gider bütçesine ve bağımsız bölümlere düşen tutarlara yönetim ofisinden ve dijital yönetim panelinden ulaşabilirsiniz.
Bu yalnızca iletişim örneğidir; gerçek duyuruda ilgili karar ve bütçe bilgileri esas alınmalıdır.
Aidat Artışında En Sık Yapılan 10 Hata
1. Gerekçe Açıklamamak
Sadece yeni aidat tutarını bildirmek.
2. Giderleri Belirlemeden Artış Yapmak
Önce bütçe oluşturulmalıdır.
3. Yönetim Planını İncelememek
Özel paylaşım hükümleri gözden kaçabilir.
4. Arsa Payını Yanlış Kullanmak
Her gider aynı yöntemle paylaşılmaz.
5. Büyük Harcamaları Rutin Gider Gibi Göstermek
Büyük yatırımlar ayrıca değerlendirilmelidir.
6. Genel Kurul Sürecini Göz Ardı Etmek
2026 düzenlemesiyle işletme projesinin genel kurulda onaylanması açık biçimde düzenlenmiştir. (Resmî Gazete)
7. Geçici İşletme Projesini Sürekli Kullanmak
Geçici proje, genel kurul onayına kadar olan dönem için düzenlenmiştir.
8. Fatura ve Belgeleri Saklamamak
Giderlerin belgeli olması denetlenebilirlik açısından önemlidir.
9. Aidatı Kişiye Göre Değiştirmek
Herkese uygulanabilir ve hukuken dayanıklı bir sistem oluşturulmalıdır.
10. “2026'da Zam Sınırı Var” Şeklinde Genel Bir Kural Uygulamak
2026 değişikliğindeki yeniden değerleme oranı düzenlemesinin kapsamı özellikle geçici işletme projesi bakımından değerlendirilmelidir. (Resmî Gazete)
Aidat Artışını Kontrol Etmek İçin Örnek Hesap
Bir apartmanın aylık toplam işletme gideri:
300.000 TL
olsun.
25 bağımsız bölüm bulunuyor.
Basitçe:
300.000 ÷ 25 = 12.000 TL
çıkar.
Ancak bu rakamın bütün dairelere otomatik olarak 12.000 TL uygulanacağı sonucu çıkmaz.
Çünkü giderlerin:
- Eşit paylaşım,
- Arsa payı,
- Yönetim planındaki özel paylaşım
esaslarına göre ayrıştırılması gerekebilir.
Dolayısıyla profesyonel hesap:
Gider türlerini belirle
↓
Paylaşım yöntemini belirle
↓
Bağımsız bölüm paylarını hesapla
↓
Avans/aidat tutarlarını oluştur
şeklinde yapılmalıdır.
Site Yönetiminde Aidat Artışı Nasıl Dijital Takip Edilebilir?
Profesyonel yönetim yazılımında her dönem için ayrı bütçe oluşturulabilir.
Örneğin:
2026 Bütçesi
Toplam gider: 3.600.000 TL
2027 Bütçesi
Tahmini gider: 4.800.000 TL
Sistem şu karşılaştırmayı gösterebilir:
Personel: +%…
Elektrik: +%…
Teknik bakım: +%…
Güvenlik: +%…
Peyzaj: +%…
Bu sayede yönetim, aidat artışının nedenlerini tek panel üzerinden analiz edebilir.
Yapay Zeka Aidat Artışını Analiz Edebilir mi?
Gelişmiş bir site yönetim yazılımında yapay zeka destekli bütçe analizi kullanılabilir.
Örneğin sistem:
“Personel giderlerinin toplam bütçedeki payı önceki döneme göre yükseldi.”
“Elektrik tüketimi bütçe tahmininin üzerinde.”
“Teknik bakım giderlerinde olağandışı artış görüldü.”
“Yeni dönem bütçesinde tahmini giderler önceki döneme göre arttı.”
gibi bilgilendirme yapabilir.
Ancak yapay zekanın hukuki olarak aidat artışına karar veren makam gibi kullanılmaması gerekir. Sistem yalnızca hesaplama, analiz ve raporlama desteği sağlayabilir.
Aidat Artışı İçin Site Yönetimi Kontrol Listesi
Bütçe
- ☐ Önceki dönem giderleri incelendi
- ☐ Yeni dönem giderleri tahmin edildi
- ☐ Personel maliyetleri hesaplandı
- ☐ Enerji giderleri hesaplandı
- ☐ Bakım giderleri hesaplandı
- ☐ Ortak tesis giderleri hesaplandı
Hukuki
- ☐ Yönetim planı incelendi
- ☐ Kat malikleri kurulu kararları kontrol edildi
- ☐ İşletme projesi hazırlandı
- ☐ Gider paylaşım yöntemi belirlendi
- ☐ Arsa payları kontrol edildi
- ☐ Gerekli kurul süreci işletildi
Şeffaflık
- ☐ Aidat hesaplama tablosu hazırlandı
- ☐ Gelir-gider raporu oluşturuldu
- ☐ Gider belgeleri saklandı
- ☐ Aidat değişikliği sakinlere açıklandı
- ☐ Yeni bütçe erişilebilir hale getirildi
Sık Sorulan Sorular
Yönetici kafasına göre aidat artırabilir mi?
Yöneticinin sınırsız biçimde ve herhangi bir dayanak olmadan istediği tutarda aidat belirleyebileceği şeklinde genel bir yetki bulunmamaktadır. 2026 düzenlemesiyle işletme projesinin kat malikleri genel kurulunda onaylanması açıkça düzenlenmiştir. (Resmî Gazete)
Aidat artışı için genel kurul gerekir mi?
İşletme projesi bakımından güncel düzenleme genel kurul onayını öngörmektedir. İşletme projesi bulunmadığında yönetici geçici işletme projesi hazırlar ve bu proje en geç üç ay içinde genel kurulun onayına sunulur.
2026 yılında aidat artış sınırı yüzde kaç?
Bütün aidat artışları için tek bir genel yüzde sınırı bulunmamaktadır. 2026'daki düzenleme, mevcut işletme projesi bulunan hallerde geçici işletme projesindeki bedelin belirlenmesine yönelik özel bir yeniden değerleme oranı sınırı getirmiştir. (Resmî Gazete)
Aidat bir anda artırılabilir mi?
Bunun değerlendirilmesinde mevcut işletme projesi, geçici işletme projesi, genel kurul kararları, yönetim planı ve giderlerin gerçek niteliği birlikte incelenmelidir.
Her daireye aynı aidat uygulanır mı?
Her zaman değil. Kat Mülkiyeti Kanunu'nun 20. maddesinde bazı giderler için eşit, bazı giderler için arsa payı oranında paylaşım öngörülmektedir; yönetim planındaki geçerli özel düzenlemeler de dikkate alınır.
Aidat artışının gerekçesi açıklanmalı mı?
Profesyonel yönetimde aidat artışının hangi giderlerden kaynaklandığının işletme bütçesi ve gelir-gider raporlarıyla açıklanması şeffaflık açısından önemlidir.
İşletme projesi olmadan aidat alınabilir mi?
2026 düzenlemesi, kabul edilmiş işletme projesi yoksa yöneticinin geçici işletme projesi hazırlamasını ve genel kurulun onayına sunmasını öngörmektedir. (Resmî Gazete)
Kat maliki aidat artışına itiraz edebilir mi?
Aidatın dayanağı, hesaplama yöntemi veya karar sürecinde hukuka aykırılık olduğunu düşünen kat maliki, somut olayın durumuna göre ilgili hukuki yolları değerlendirebilir.
Sonuç
Aidat artışı, yöneticinin kişisel kararından ibaret olmamalıdır.
Doğru yaklaşım:
Giderleri hesapla → Bütçeyi oluştur → Giderlerin paylaşım yöntemini belirle → İşletme projesini hazırla → Gerekli genel kurul sürecini işlet → Aidatı belirle → Sakinlere açıkla → Gelir-gideri takip et
şeklindedir.
22 Mayıs 2026 tarihinde yürürlüğe giren 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 37. maddesi değiştirilerek işletme projesinin kat malikleri genel kurulunda onaylanması açıkça düzenlenmiştir. Kabul edilmiş işletme projesi yoksa yönetici, genel kurul tarafından onaylanıncaya kadar uygulanmak üzere geçici işletme projesi hazırlar ve bunun en geç üç ay içinde genel kurulun onayına sunulması gerekir. (Resmî Gazete)
Aynı değişiklikle mevcut işletme projesi bulunan durumlarda, geçici işletme projesi için öngörülen bedelin belirlenmesine ilişkin yeniden değerleme oranı sınırı da getirilmiştir. Ancak bu düzenleme, bütün apartman ve sitelerdeki tüm aidat artışlarının otomatik olarak aynı yüzdeyle sınırlandırıldığı anlamına gelmez.
Bu nedenle bir apartmanda:
“Aidat neden artırıldı?”
sorusunun cevabı yalnızca “maliyetler yükseldi” olmamalıdır.
İyi bir yönetimde cevap:
Personel + Güvenlik + Elektrik + Temizlik + Asansör + Teknik Bakım + Peyzaj + Ortak Tesisler + Diğer Giderler
şeklinde belgeli bir bütçe üzerinden gösterilebilmelidir.
Sonuç olarak aidat artışının kendisinden önce, artışın dayanağı ve hesaplama yöntemi önemlidir. Yönetim planı, işletme projesi, genel kurul kararları ve Kat Mülkiyeti Kanunu birlikte değerlendirilerek hareket edilmesi; hem yönetimin hem de kat maliklerinin hak ve sorumluluklarının daha net ortaya konulmasına yardımcı olur.
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.