
Ortak Giderler Malikler Arasında Nasıl Paylaştırılır?
“Her daire aynı aidatı mı öder?”, “Ortak giderler arsa payına göre mi hesaplanır?”, “Kapıcı giderini herkes eşit mi öder?”, “Havuzu kullanmayan malik havuz giderine katılır mı?”, “Çatı masrafı nasıl paylaşılır?” gibi sorular, özellikle yüksek aidatlı sitelerde sıkça gündeme gelir. Bu konularda doğru sonuca ulaşabilmek için yalnızca toplam gider tutarına bakmak yeterli değildir. Kat Mülkiyeti Kanunu, yönetim planı, kat malikleri kurulu kararları, giderin niteliği ve bağımsız bölümlerin arsa pa
Icindekiler
- Her Gideri Eşit Bölmek
- Her Gideri Arsa Payına Göre Bölmek
- Metrekareyi Arsa Payı Sanmak
- Yönetim Planını Kontrol Etmemek
- Kullanılmayan Tesisi Gider Dışı Bırakmak
- Belgeleri Saklamamak
- Personel ve Bakım Giderini Aynı Yöntemle Paylaştırmak
- Kişisel Gideri Ortak Gidere Eklemek
- Yönetim Belgeleri
- Bağımsız Bölümler
- Giderler
- Hesaplama
- Şeffaflık
- Ortak giderler maliklere nasıl paylaştırılır?
- Her daire aynı aidatı mı öder?
- Kapıcı gideri eşit mi paylaşılır?
- Bahçıvan gideri nasıl paylaşılır?
- Çatı masrafını kim öder?
- Dış cephe masrafı kime aittir?
- Havuzu kullanmayan kişi havuz giderini öder mi?
- Boş daire ortak gider öder mi?
- Arsa payı ile metrekare aynı mı?
- Ortak giderlerden kaçınmak mümkün mü?
- Kiracı ortak giderlerden sorumlu mu?
“Her daire aynı aidatı mı öder?”, “Ortak giderler arsa payına göre mi hesaplanır?”, “Kapıcı giderini herkes eşit mi öder?”, “Havuzu kullanmayan malik havuz giderine katılır mı?”, “Çatı masrafı nasıl paylaşılır?” gibi sorular, özellikle yüksek aidatlı sitelerde sıkça gündeme gelir. Bu konularda doğru sonuca ulaşabilmek için yalnızca toplam gider tutarına bakmak yeterli değildir. Kat Mülkiyeti Kanunu, yönetim planı, kat malikleri kurulu kararları, giderin niteliği ve bağımsız bölümlerin arsa pa
“Her daire aynı aidatı mı öder?”, “Ortak giderler arsa payına göre mi hesaplanır?”, “Kapıcı giderini herkes eşit mi öder?”, “Havuzu kullanmayan malik havuz giderine katılır mı?”, “Çatı masrafı nasıl paylaşılır?” gibi sorular, özellikle yüksek aidatlı sitelerde sıkça gündeme gelir.
Bu konularda doğru sonuca ulaşabilmek için yalnızca toplam gider tutarına bakmak yeterli değildir. Kat Mülkiyeti Kanunu, yönetim planı, kat malikleri kurulu kararları, giderin niteliği ve bağımsız bölümlerin arsa payları birlikte değerlendirilmelidir.
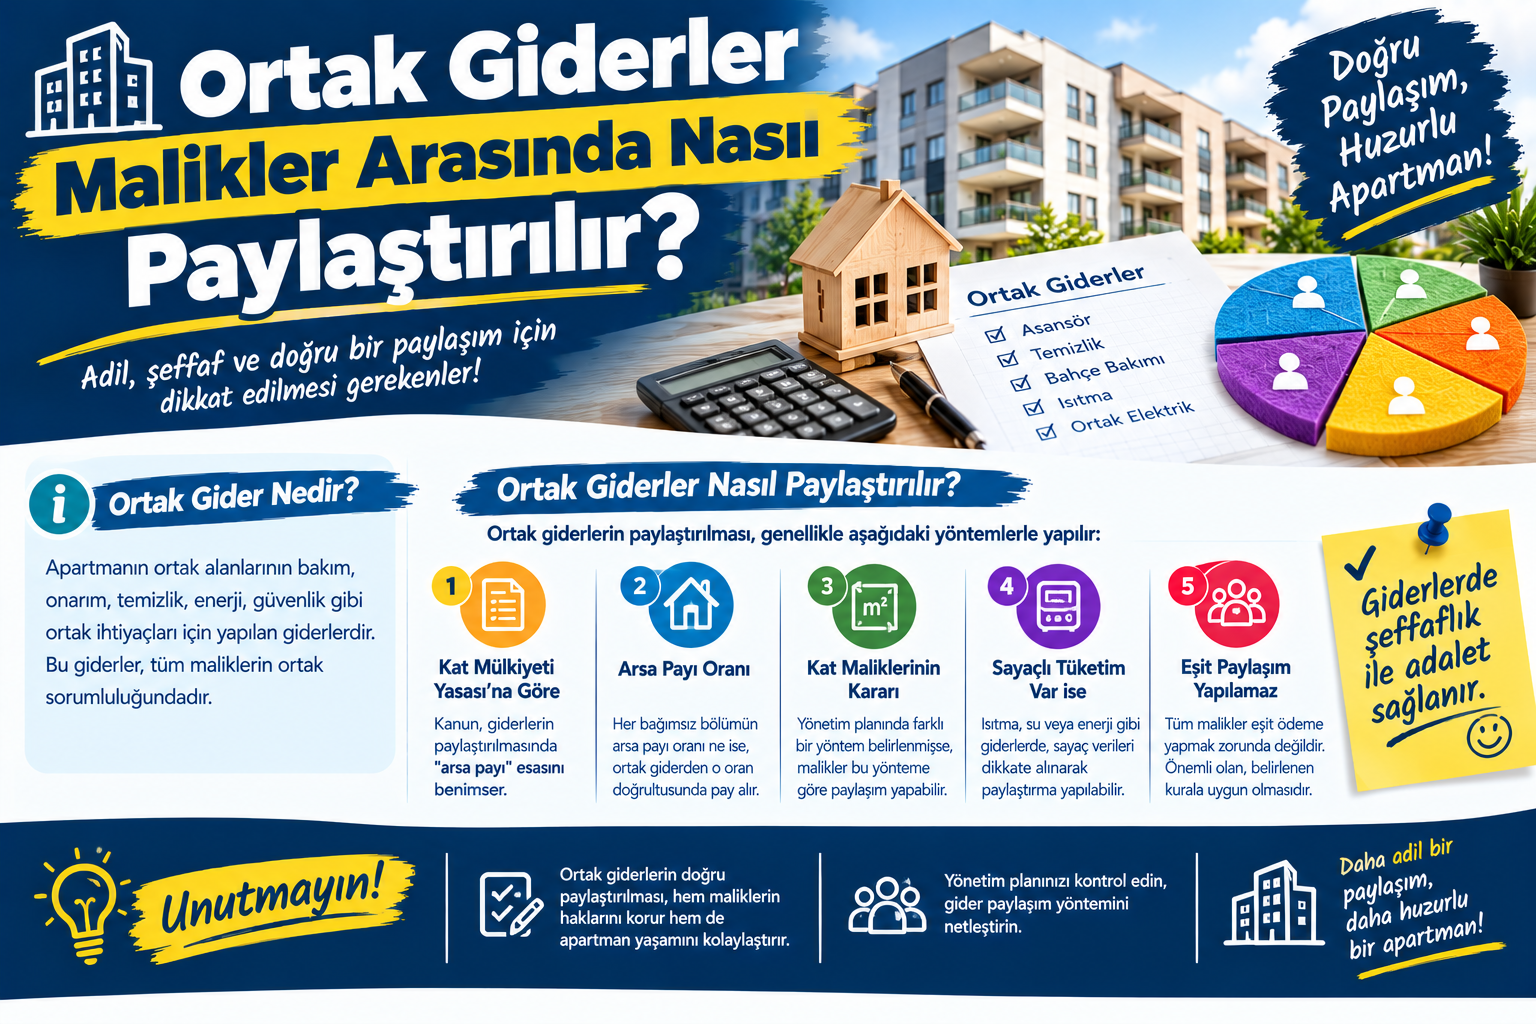
Kat Mülkiyeti Kanunu'nun 20. maddesi, kat maliklerinin ortak giderlere katılma esaslarını açıkça düzenlemektedir. Buna göre bazı giderler kural olarak eşit, bazı giderler ise arsa payı oranında paylaşılır. Yönetim planı veya geçerli bir anlaşmada farklı bir düzenleme bulunması da ayrıca dikkate alınır.
Ortak Gider Nedir?
Ortak gider; apartman veya sitenin bütününe ya da ortak bölümlerine ilişkin bakım, koruma, onarım, işletme, personel, sigorta ve benzeri giderleri ifade eder.
Örneğin:
- Ortak alan elektriği
- Ortak alan suyu
- Asansör bakımı
- Çatı onarımı
- Dış cephe bakımı
- Bahçe bakımı
- Kapıcı giderleri
- Güvenlik
- Ortak tesislerin işletilmesi
- Bina sigortası
- Yönetici ücreti
- Teknik bakım
- Yangın sistemi bakımı
gibi birçok gider ortak gider bütçesinde yer alabilir.
Fakat önemli olan nokta şudur:
Her ortak gider bütün maliklere aynı tutarda dağıtılmaz.
Giderin türüne göre paylaşım yöntemi değişebilir.
Ortak Giderler Eşit mi Paylaştırılır?
Hayır.
Kat Mülkiyeti Kanunu'nun 20. maddesinde iki temel paylaşım yöntemi bulunmaktadır.
1. Eşit Paylaştırılan Giderler
Aksi yönde bir anlaşma bulunmadıkça:
- Kapıcı giderleri
- Kaloriferci giderleri
- Bahçıvan giderleri
- Bekçi giderleri
ve bunlar için toplanacak avanslar eşit olarak paylaşılır.
2. Arsa Payı Oranında Paylaştırılan Giderler
Aksi yönde bir anlaşma bulunmadıkça:
- Bina sigorta primleri
- Ortak yerlerin bakım giderleri
- Koruma giderleri
- Güçlendirme giderleri
- Onarım giderleri
- Yönetici aylığı gibi diğer giderler
- Ortak tesislerin işletme giderleri
- Bu giderler için toplanan avanslar
arsa payı oranında paylaşılır.
Dolayısıyla ortak gider hesabında önce giderlerin hangi kategoriye girdiği belirlenmelidir.
Arsa Payı Nedir?
Arsa payı, bağımsız bölüme tahsis edilmiş ortak mülkiyet payıdır.
Kat Mülkiyeti Kanunu'nun 3. maddesinde arsa payının bağımsız bölümlere tahsis edilen ortak mülkiyet payı olduğu belirtilmektedir. Kat malikleri ortak yerlerde de arsa payları oranında ortak mülkiyet hakkına sahiptir.
Bu nedenle:
Daire metrekaresi = Arsa payı
şeklinde düşünmek doğru değildir.
Örneğin:
Daire A: 100 m² → %4 arsa payı
Daire B: 120 m² → %3 arsa payı
gibi farklı durumlar ortaya çıkabilir.
Aidat veya ortak gider hesabında kullanılacak oran bakımından tapudaki arsa payı ve ilgili yönetim düzeni dikkate alınmalıdır.
“Herkes Aynı Aidatı Ödemeli” Kuralı Var mı?
Genel ve bütün giderlere uygulanacak şekilde böyle bir kural yoktur.
Örneğin bir apartmanda 20 bağımsız bölüm bulunduğunu ve personel giderinin 100.000 TL olduğunu düşünelim.
Kanundaki temel eşit paylaşım kuralı uygulanıyorsa:
100.000 TL ÷ 20 = 5.000 TL
olur.
Her bağımsız bölüme personel giderinden 5.000 TL düşebilir.
Ancak aynı binada arsa payına göre dağıtılması gereken başka bir gider varsa, her daire için tutar farklı olabilir.
Bu nedenle:
“Apartmanda 20 daire var, toplam gider 200.000 TL. Herkes 10.000 TL ödesin.”
şeklindeki hesaplama her durumda hukuken doğru olmayabilir.
Ortak Giderler Nasıl Hesaplanır?
Profesyonel bir ortak gider hesaplaması şu sırayla yapılabilir:
1. Toplam giderleri belirle
↓
2. Giderleri türlerine ayır
↓
3. Eşit paylaşılacak giderleri belirle
↓
4. Arsa payına göre paylaşılacak giderleri belirle
↓
5. Yönetim planını kontrol et
↓
6. Bağımsız bölümlerin arsa paylarını kontrol et
↓
7. Her bağımsız bölüm için hesaplama yap
↓
8. Aidat/avans tablosunu oluştur
Örnek Ortak Gider Hesaplama
20 bağımsız bölümlü bir apartman düşünelim.
Aylık giderler:
| Gider | Tutar | Paylaşım |
|---|---|---|
| Personel | 100.000 TL | Eşit |
| Asansör bakım | 30.000 TL | Arsa payı |
| Ortak elektrik | 20.000 TL | Arsa payı |
| Bahçe | 15.000 TL | Gider niteliği/plan |
| Sigorta | 10.000 TL | Arsa payı |
| Temizlik | 25.000 TL | Gider niteliği/plan |
| Toplam | 200.000 TL |
Örneğin bir bağımsız bölümün personel giderinden eşit payı:
100.000 ÷ 20 = 5.000 TL
olsun.
Arsa payına göre dağıtılan giderlerin toplamı:
30.000 + 20.000 + 10.000 = 60.000 TL
Bir bağımsız bölümün toplam arsa payındaki oranı %5 ise:
60.000 × %5 = 3.000 TL
olur.
Bu bağımsız bölüm için örnek olarak:
5.000 TL eşit gider
3.000 TL arsa paylı gider
Yönetim planına ve ilgili giderin niteliğine göre diğer paylar
şeklinde hesaplama yapılabilir.
Bu örnek, yöntemi göstermek içindir; gerçek bir apartmanın aidat hesabında mevcut yönetim planı ve tüm gider kalemleri ayrıca incelenmelidir.
Kapıcı Gideri Nasıl Paylaştırılır?
Kat Mülkiyeti Kanunu'nun 20. maddesi kapsamında, aksi yönde bir anlaşma yoksa kapıcı giderleri eşit olarak paylaşılır.
Örneğin:
Kapıcı gideri: 80.000 TL
Bağımsız bölüm sayısı: 20
ise:
80.000 ÷ 20 = 4.000 TL
olur.
Bu giderin hesaplanmasında bağımsız bölümün 80 m² veya 180 m² olması tek başına eşit paylaşım kuralını değiştirmez.
Ancak yönetim planında veya geçerli bir anlaşmada farklı bir düzenleme bulunup bulunmadığı ayrıca kontrol edilmelidir.
Bahçıvan Gideri Nasıl Paylaştırılır?
Bahçıvan giderleri de Kanun'un 20. maddesinde eşit paylaşılacak giderler arasında sayılmıştır.
Örneğin:
Bahçıvan gideri: 60.000 TL
30 bağımsız bölüm
ise:
60.000 ÷ 30 = 2.000 TL
eşit gider payı oluşur.
Ancak bahçe bakımına ilişkin başka bir harcamanın niteliği farklı olabilir. Bu nedenle bütün peyzaj giderlerinin otomatik olarak aynı paylaşım yöntemine tabi olduğu düşünülmemelidir.
Güvenlik Giderleri Nasıl Paylaştırılır?
Güvenlik giderinin nasıl paylaşılacağı değerlendirilirken giderin niteliği ve ilgili yönetim planı dikkate alınmalıdır.
Özellikle:
- Özel güvenlik personeli
- Güvenlik hizmet sözleşmesi
- Kamera sistemi
- Kartlı geçiş sistemi
- Bariyer
- Plaka tanıma sistemi
gibi giderlerin birbirinden ayrılması gerekebilir.
Giderin ortak tesisin işletilmesine veya ortak yerin bakımına ilişkin olması durumunda Kanun'daki arsa payı esasları gündeme gelebilir. Ancak somut harcamanın niteliği ve yönetim planı ayrıca incelenmelidir.
Asansör Giderleri Nasıl Paylaştırılır?
Asansör, binanın ortak sistemlerinden biridir.
Örneğin:
- Periyodik bakım
- Servis
- Ortak sistem onarımı
- Teknik bakım
- Parça değişimi
gibi giderler oluşabilir.
Kat Mülkiyeti Kanunu 20. maddesinde ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri ile ortak tesislerin işletme giderleri için kural olarak arsa payı oranında katılım öngörülmektedir.
Ancak apartmanın yönetim planında farklı bir paylaşım düzeni varsa bunun ayrıca kontrol edilmesi gerekir.
Çatı Masrafı Malikler Arasında Nasıl Paylaştırılır?
Çatı, ana yapının ortak bölümleriyle ilgili bir konudur.
Örneğin:
- Çatı izolasyonu
- Su sızıntısı
- Kiremit yenilemesi
- Yağmur oluğu
- Çatı bakım ve onarımı
gibi giderler ortaya çıkabilir.
Ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri Kanun'un 20. maddesinde kural olarak arsa payı oranında paylaştırılmaktadır.
Dolayısıyla yalnızca çatı katında oturanların veya üst kattaki bağımsız bölümlerin bu gideri tek başına ödemesi gerektiği şeklinde genel bir kural bulunmaz.
Ancak zararın belirli bir kişinin kusurlu davranışından kaynaklanması halinde Kanun'daki rücu hükümleri ayrıca gündeme gelebilir.
Dış Cephe Masrafları Nasıl Paylaştırılır?
Binanın ortak dış cephesine ilişkin:
- Bakım
- Onarım
- Güçlendirme
- Boya
- Bazı yenileme çalışmaları
ortak yer giderleri kapsamında değerlendirilebilir.
Kanun'daki temel paylaşım sistemi bakımından bu tür ortak yer bakım ve onarım giderleri arsa payı oranında paylaşılır.
Ortak Elektrik Giderleri Nasıl Paylaştırılır?
Ortak elektrik giderleri:
- Merdiven aydınlatması
- Koridor
- Otopark
- Bahçe
- Asansör
- Ortak teknik sistemler
- Güvenlik sistemleri
gibi alanların kullanımından kaynaklanabilir.
Bu giderlerin paylaşım yöntemi belirlenirken giderin hukuki niteliği ve yönetim planındaki düzenlemeler dikkate alınmalıdır.
Yönetimin ortak elektrik tüketimini bağımsız bölümlerin kişisel elektrik tüketiminden ayrı tutması, muhasebe açısından daha şeffaf bir yapı oluşturur.
Ortak Su Giderleri Nasıl Paylaştırılır?
Ortak su giderleri:
- Bahçe sulama
- Havuz
- Ortak alan temizliği
- Sosyal tesisler
- Ortak kullanım alanları
gibi alanlarda oluşabilir.
Burada da tüketimin hangi bölüme ait olduğu ve giderin ortak tesis işletme gideri olup olmadığı belirlenmelidir.
Özellikle büyük sitelerde ortak sayaçlar ve alt sayaçlar üzerinden tüketimin ayrıştırılması maliyet analizini kolaylaştırabilir.
Havuz Giderlerini Kullanıcılar mı Öder?
Kat Mülkiyeti Kanunu'nun 20. maddesi ortak tesislerin işletme giderlerini ortak gider sistemi içerisinde düzenlemektedir. Ayrıca maliklerin ortak yer veya tesisleri kullanmadıklarını ileri sürerek gider ve avans payını ödemekten kaçınamayacağı belirtilmektedir.
Bu nedenle:
“Ben havuzu kullanmıyorum, havuz gideri ödemiyorum.”
şeklindeki yaklaşım, kanundaki genel kural bakımından tek başına yeterli değildir.
Giderin paylaşım yöntemi yine yönetim planı ve somut hukuki düzenlemelerle birlikte değerlendirilmelidir.
Spor Salonu ve Sosyal Tesis Giderleri
Sitelerde:
- Spor salonu
- Sauna
- Hamam
- Sosyal tesis
- Tenis kortu
- Havuz
gibi alanların bulunması işletme maliyetlerini artırabilir.
Bu alanların:
- Elektriği
- Suyu
- Temizliği
- Bakımı
- Teknik servisi
- Ekipmanları
için gider oluşabilir.
Ortak tesislerin işletme giderleri Kanun'un 20. maddesinde arsa payı oranındaki paylaşım kapsamında düzenlenmektedir; ancak yönetim planındaki özel düzenlemeler ve somut giderin niteliği ayrıca incelenmelidir.
Bina Sigorta Giderleri Nasıl Paylaştırılır?
Kat Mülkiyeti Kanunu'nun 20. maddesine göre bina sigorta primleri, aksi yönde anlaşma bulunmadıkça arsa payı oranında paylaşılır.
Örneğin:
Yıllık sigorta primi: 120.000 TL
Bir bağımsız bölümün arsa payı: %5
ise:
120.000 × %5 = 6.000 TL
yıllık pay ortaya çıkar.
Aylık karşılığı:
6.000 ÷ 12 = 500 TL
olur.
Bu sadece örnek hesaplamadır.
Yönetici Ücreti Nasıl Paylaştırılır?
Kat Mülkiyeti Kanunu'nun 20. maddesi yöneticinin aylığı gibi diğer giderleri, aksi yönde anlaşma olmadıkça arsa payı oranında paylaşılacak giderler arasında saymaktadır.
Ancak yöneticiye ödeme yapılıp yapılmayacağı, miktarı ve görev koşulları bakımından yönetim planı ve kat malikleri kurulunun kararları da önem taşıyabilir.
Ortak Giderlerde Yönetim Planı Neden Önemli?
Kanun'un 20. maddesinde bazı giderler için açıkça:
“Aralarında başka türlü anlaşma olmadıkça”
ifadesi bulunmaktadır.
Bu nedenle bir apartmanda ortak gider hesabı yapılırken yalnızca Kanun'un genel kuralına bakmak yerine tapuda kayıtlı yönetim planının ilgili maddeleri de incelenmelidir.
Yönetim planı, ana gayrimenkulün yönetim tarzını ve kullanma maksat ve şeklini düzenleyen ve bütün kat maliklerini bağlayan temel belgelerden biridir.
Yönetim Planı Her İstediği Gider Paylaşımını Yapabilir mi?
Yönetim planının varlığı, her türlü düzenlemenin otomatik olarak geçerli olduğu anlamına gelmez.
Yönetim planındaki hükümlerin Kat Mülkiyeti Kanunu'nun emredici hükümleriyle ilişkisi ayrıca değerlendirilmelidir.
Bu nedenle:
Kanun → Yönetim Planı → Kat Malikleri Kurulu Kararı → Somut Gider
birlikte incelenmelidir.
Uyuşmazlık halinde hükmün geçerliliği konusunda hukuki değerlendirme gerekebilir.
Malik Ortak Gideri Ödemekten Kaçınabilir mi?
Kat Mülkiyeti Kanunu'nun 20. maddesi, kat maliklerinin ortak yer veya tesisler üzerindeki kullanma hakkından vazgeçtiklerini ya da kendi bağımsız bölümlerinin durumundan dolayı ortak yer veya tesislerden faydalanmaya ihtiyaçları olmadığını ileri sürerek gider ve avans payını ödemekten kaçınamayacağını düzenlemektedir.
Bu nedenle:
“Asansör kullanmıyorum.”
“Havuza girmiyorum.”
“Bahçeyi kullanmıyorum.”
“Dairem boş.”
gibi gerekçeler, kural olarak ortak gider ödeme yükümlülüğünü ortadan kaldırmaz.
Boş Daire Ortak Gider Öder mi?
Evet, kural olarak bağımsız bölümün boş olması ortak gider ve avans payını ortadan kaldırmaz.
Kanun, ortak yer veya tesislerden yararlanmama gerekçesiyle gider payının ödenmesinden kaçınılamayacağını belirtmektedir.
Bu nedenle:
“Dairede kimse yaşamıyor.”
ifadesi tek başına ortak gider borcunu ortadan kaldırmaz.
Kiracı Ortak Gider Öder mi?
Kat Mülkiyeti Kanunu'nun 22. maddesi, bağımsız bölümden sürekli şekilde yararlanan kiracı ve benzeri kişilerin kat malikinin 20. madde kapsamındaki gider ve avans borcu bakımından belirli sınırlar içinde müştereken ve müteselsilen sorumluluğunu düzenlemektedir. Kiracının sorumluluğu ödemekle yükümlü olduğu kira miktarıyla sınırlıdır.
Dolayısıyla:
Kira sözleşmesindeki gider düzenlemesi
ile
site yönetiminin kat maliki ve kullanıcı karşısındaki kanuni ilişkisi
birbirinden ayrı değerlendirilmelidir.
Bir Malik “Bu Gideri Ben Kullanmadım” Diyebilir mi?
Kat Mülkiyeti Kanunu'nun genel sistemi bakımından ortak tesislerin kullanılmaması, gider payının ödenmesinden kaçınmak için tek başına yeterli değildir.
Örneğin:
- Havuz
- Spor salonu
- Asansör
- Bahçe
- Otopark
- Sosyal tesis
kullanılmasa bile ortak gider yükümlülüğünün devam edip etmediği, Kanun ve yönetim planı çerçevesinde değerlendirilir.
Bir Malikin Kusuru Ortak Gidere Sebep Olursa Ne Olur?
Kat Mülkiyeti Kanunu'nun 20. maddesinde önemli bir rücu düzenlemesi de bulunmaktadır.
Ortak giderin, kat maliklerinden birinin veya bağımsız bölümden herhangi bir şekilde faydalanan kişinin kusurlu davranışı nedeniyle ortaya çıkması halinde, gidere katılanların yaptıkları ödemeler için ilgili kişiye rücu hakkı bulunmaktadır.
Örneğin somut olayda:
- Ortak su tesisatına zarar verilmesi,
- Ortak kapının kusurlu kullanım nedeniyle bozulması,
- Ortak sistemin kişisel müdahale ile zarar görmesi
gibi bir durum varsa, zararın kimin kusurundan kaynaklandığı ayrıca incelenebilir.
Ortak Giderlerde Arsa Payı Örneği
Bir sitede arsa paylarının şöyle olduğunu düşünelim:
| Daire | Arsa Payı |
|---|---|
| A1 | %4 |
| A2 | %5 |
| A3 | %6 |
| A4 | %10 |
| A5 | %15 |
Arsa payına göre paylaşılacak toplam gider:
500.000 TL
olsun.
A1
500.000 × %4 = 20.000 TL
A2
500.000 × %5 = 25.000 TL
A3
500.000 × %6 = 30.000 TL
A4
500.000 × %10 = 50.000 TL
A5
500.000 × %15 = 75.000 TL
gibi bir dağılım ortaya çıkabilir.
Bu hesaplama yalnızca arsa payına göre dağıtılması gereken tek bir gider grubu için örnektir.
Eşit paylaşılması gereken personel giderleri gibi kalemler ayrıca hesaplanmalıdır.
Ortak Gider Hesaplama Tablosu Nasıl Hazırlanmalı?
Profesyonel bir yönetimde aşağıdaki gibi bir tablo kullanılabilir:
| Daire | Arsa Payı | Eşit Gider | Arsa Paylı Gider | Diğer | Toplam |
|---|---|---|---|---|---|
| A1 | %4 | 4.000 TL | 4.000 TL | 500 TL | 8.500 TL |
| A2 | %5 | 4.000 TL | 5.000 TL | 500 TL | 9.500 TL |
| A3 | %7 | 4.000 TL | 7.000 TL | 500 TL | 11.500 TL |
| A4 | %10 | 4.000 TL | 10.000 TL | 500 TL | 14.500 TL |
Bu tür bir tablo, sakinlerin kendi aidatlarının hangi bileşenlerden oluştuğunu anlamasına yardımcı olabilir.
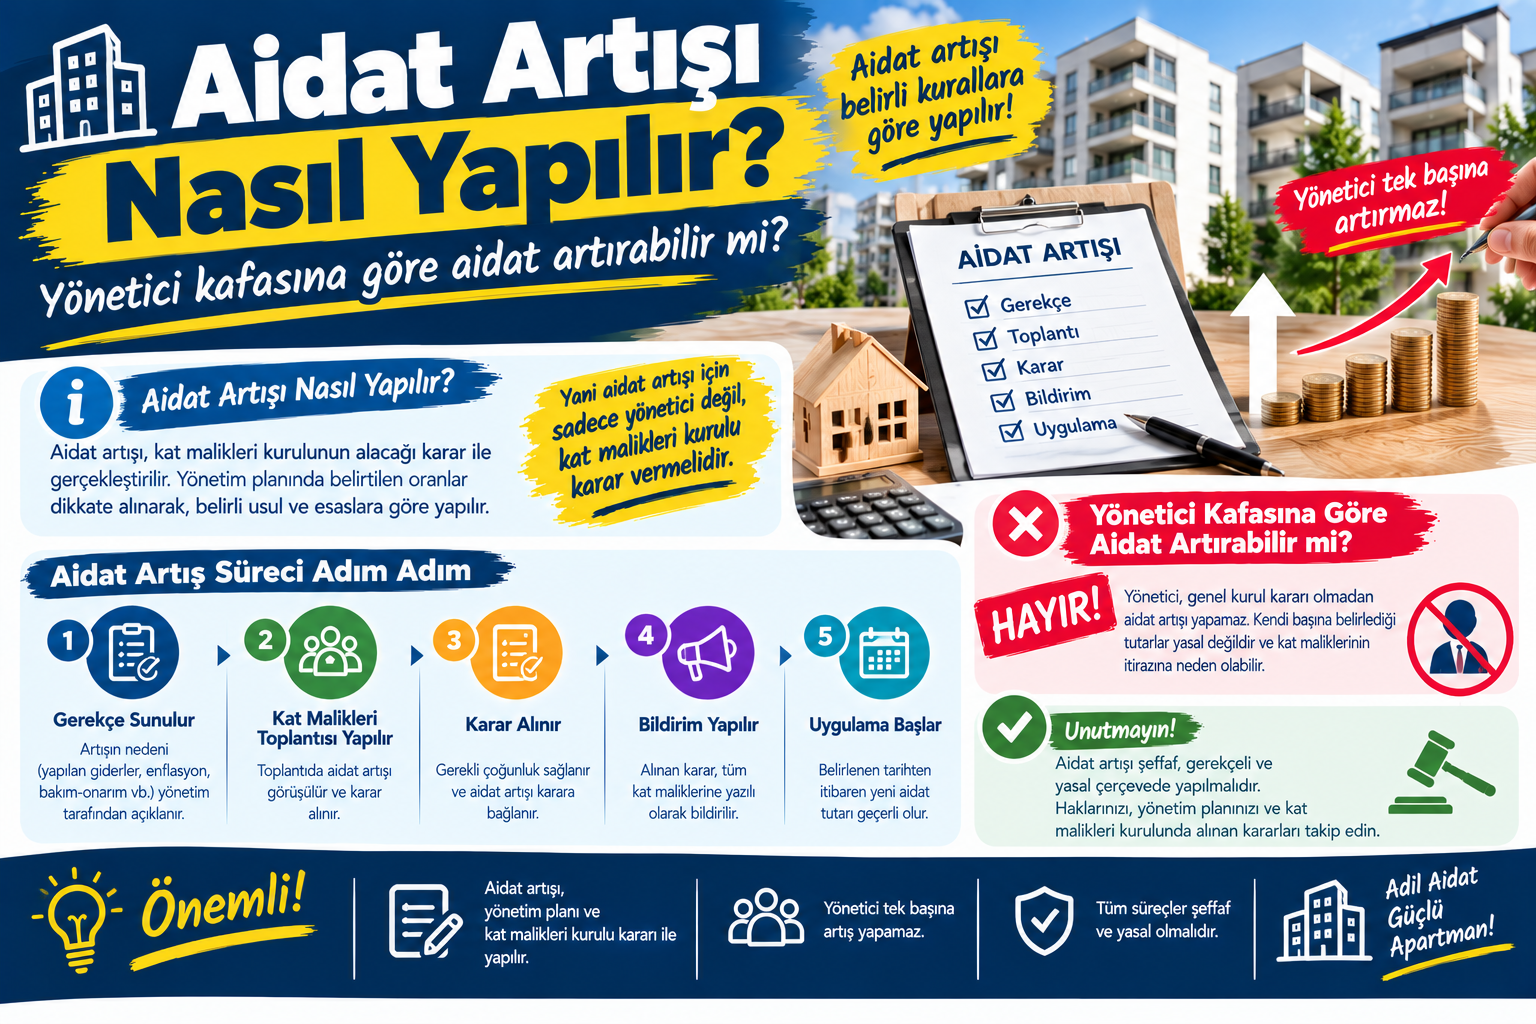
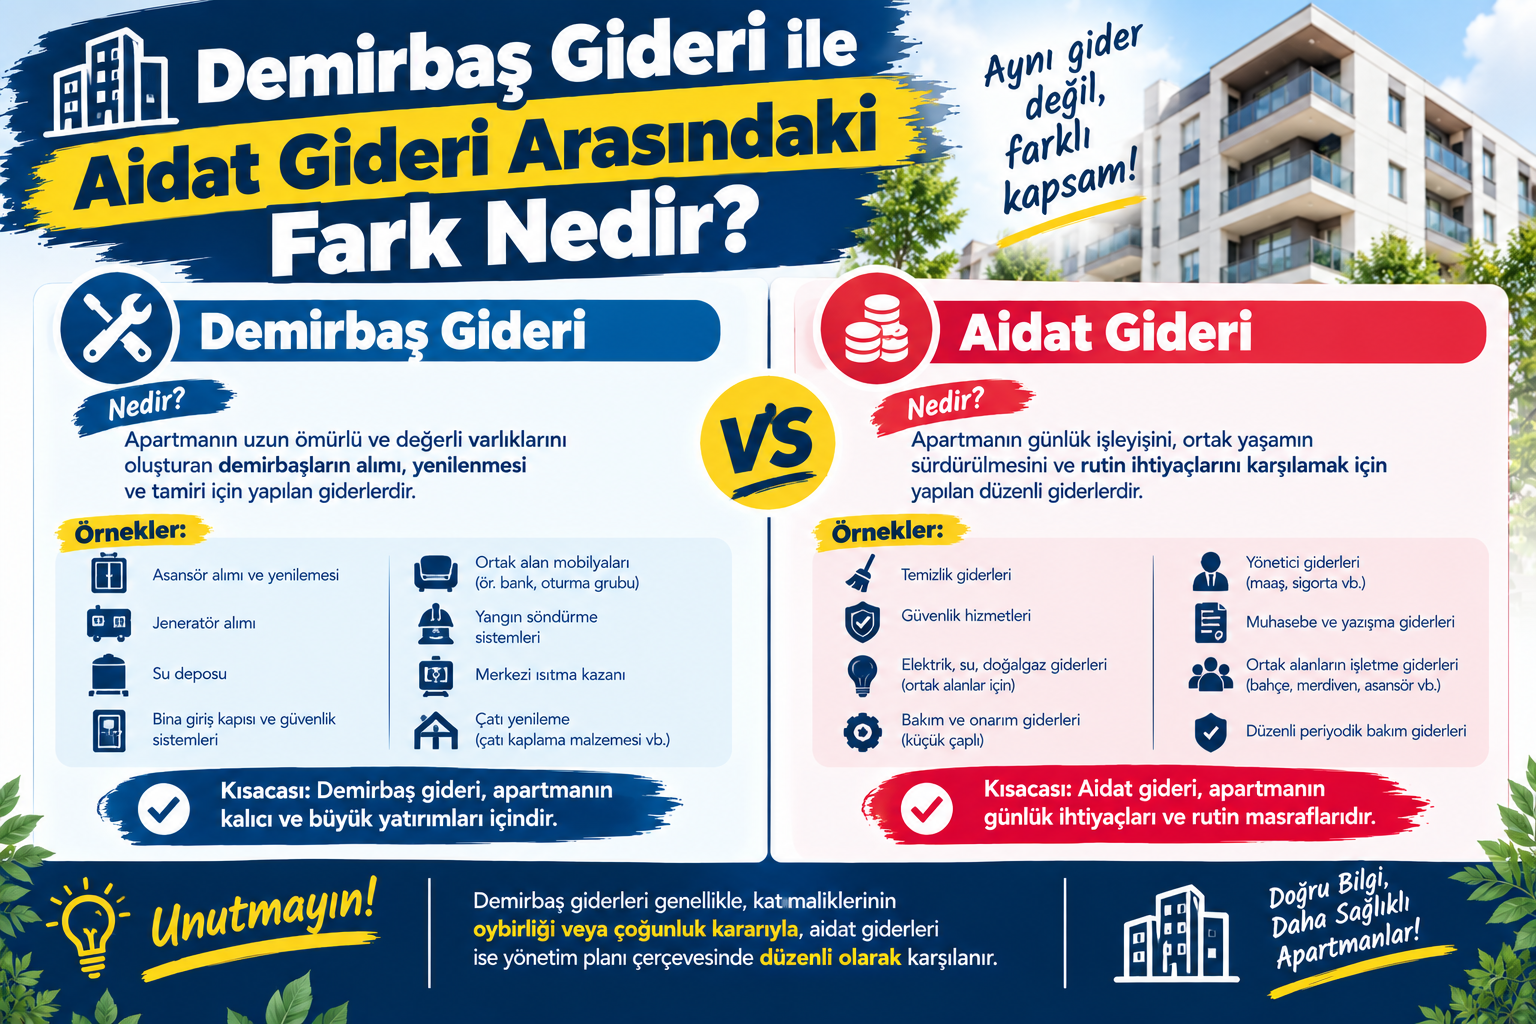
Aidat ile Ortak Gider Aynı Şey mi?
Günlük kullanımda çoğu zaman aynı anlamda kullanılsa da yönetim açısından kavramları birbirinden ayırmak faydalı olabilir.
Ortak gider:
Binanın ve ortak alanların işletilmesi için ortaya çıkan gider.
Avans:
Gelecekte yapılacak giderleri karşılamak üzere önceden toplanan tutar.
Aidat:
Günlük hayatta ortak gider ve işletme giderleri için düzenli olarak yapılan ödemeleri ifade etmek için kullanılan genel terim.
Bu ayrım özellikle profesyonel finans yönetiminde önemlidir.
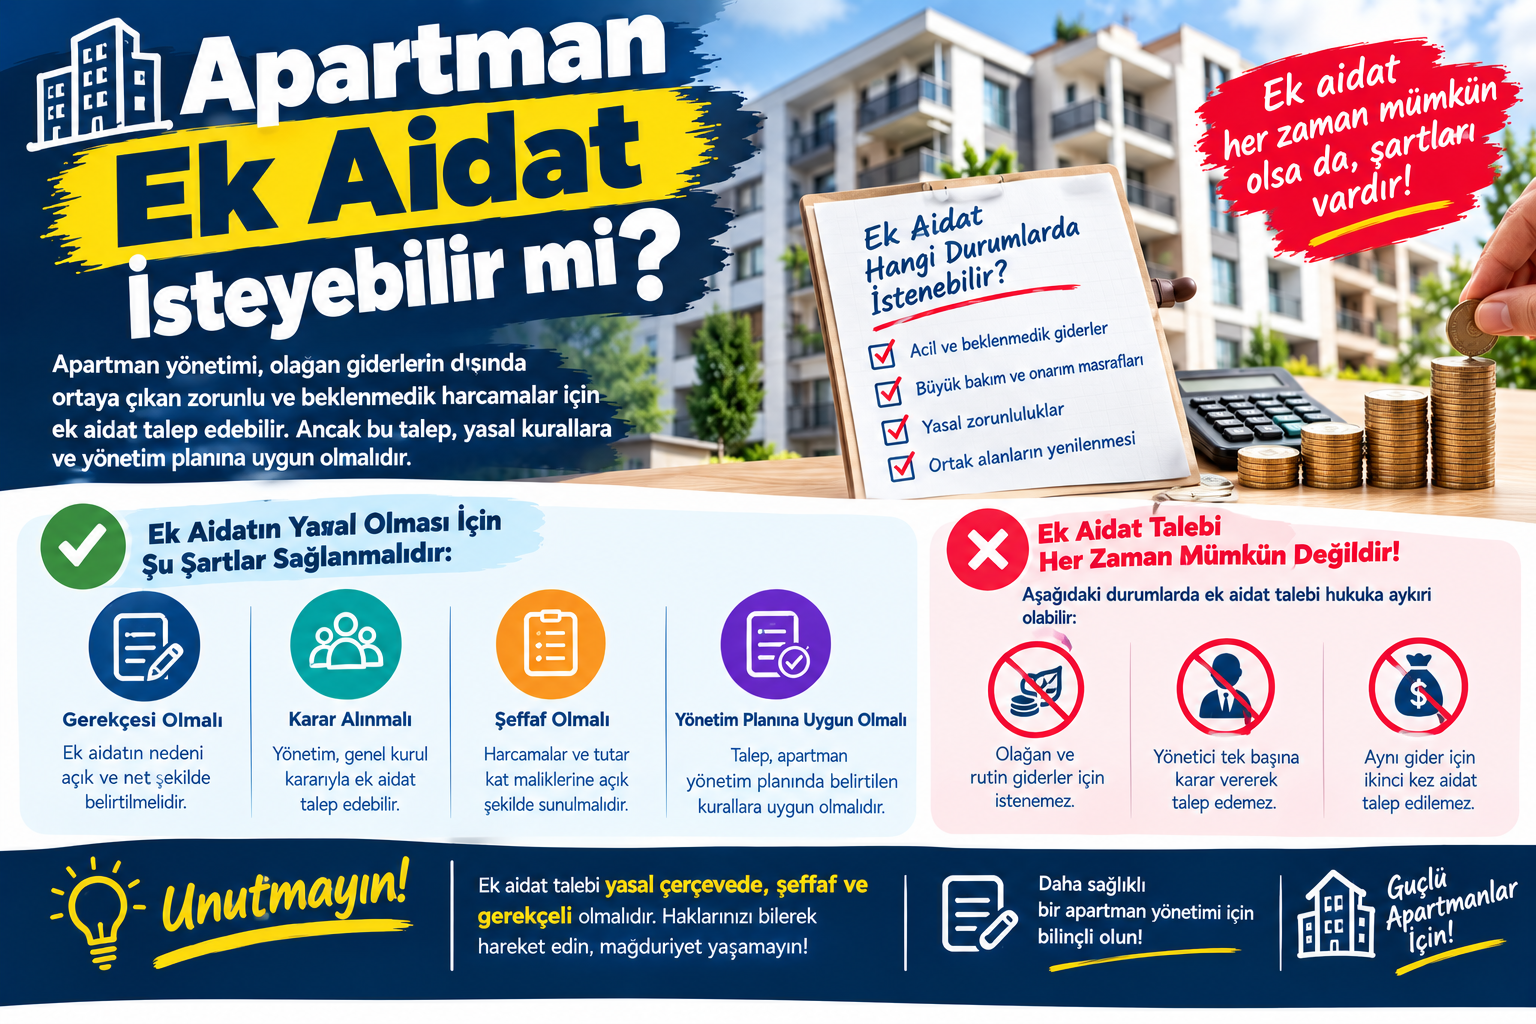
Ortak Gider Avansı Nedir?
Kat Mülkiyeti Kanunu'nun 20. maddesi, kanunda belirtilen giderler için avans toplanmasını da gider paylaşım sisteminin içine almaktadır.
Örneğin site:
Gelecek üç aylık teknik bakım gideri
veya
Planlanan ortak alan bakım çalışması
için bütçesinde avans öngörebilir.
Ancak avansın amacı, miktarı ve kullanım alanı açıkça belirlenmelidir.
Ortak Giderler Nasıl Şeffaf Hale Getirilir?
Site yönetimi aylık raporda:
Personel
250.000 TL
Elektrik
70.000 TL
Güvenlik
180.000 TL
Teknik Bakım
80.000 TL
Asansör
45.000 TL
Peyzaj
50.000 TL
Havuz
40.000 TL
Diğer
35.000 TL
şeklinde kategori bazlı raporlama yapabilir.
Bunun yanında:
Tahmini Bütçe
Gerçekleşen Gider
Önceki Dönem
Yeni Dönem
karşılaştırması da hazırlanabilir.
Bu yöntem, “aidat nereye gidiyor?” sorusuna daha anlaşılır cevap verilmesine yardımcı olur.
Ortak Giderlerde Yönetimin Yapması Gereken Kontroller
Yönetim her dönem şu bilgileri kontrol edebilir:
1. Giderin Niteliği
Bu gider tam olarak nedir?
2. Hukuki Dayanak
Ortak gider kapsamında mı?
3. Paylaşım Yöntemi
Eşit mi, arsa payı mı?
4. Yönetim Planı
Farklı bir düzenleme var mı?
5. Karar
Gerekli kat malikleri kurulu kararı bulunuyor mu?
6. Belge
Fatura veya ödeme belgesi mevcut mu?
7. Hesaplama
Her bağımsız bölüme doğru tutar yansıtılmış mı?
Ortak Giderlerde En Sık Yapılan Hatalar
Her Gideri Eşit Bölmek
Kanunun temel sistemi her giderin eşit bölünmesini öngörmemektedir.
Her Gideri Arsa Payına Göre Bölmek
Bazı giderler aksi kararlaştırılmadıkça eşit paylaşılır.
Metrekareyi Arsa Payı Sanmak
Tapudaki arsa payı ile bağımsız bölümün metrekare bilgisi aynı şey değildir.
Yönetim Planını Kontrol Etmemek
Yönetim planında paylaşım konusunda özel hükümler bulunabilir.
Kullanılmayan Tesisi Gider Dışı Bırakmak
Ortak tesisin kullanılmaması, Kanun'daki genel kurala göre gider payından kaçınmaya tek başına imkan vermez.
Belgeleri Saklamamak
Ortak giderlerin fatura ve ödeme belgeleri ile kayıt altına alınması önemlidir.
Personel ve Bakım Giderini Aynı Yöntemle Paylaştırmak
Giderlerin hukuki niteliği farklı olabilir.
Kişisel Gideri Ortak Gidere Eklemek
Siteyle ilgisi bulunmayan kişisel harcamalar ortak bütçeye dahil edilmemelidir.
Ortak Giderlerde Yöneticiye Sınırsız Yetki Var mı?
Hayır.
Yönetici, kanun ve yönetim planı çerçevesinde yönetimi yürütür. Kat malikleri kurulunun kararlarını uygular ve ana gayrimenkulün korunması, bakımı ve işletilmesi için gerekli görevleri yerine getirir.
Bu nedenle yönetici:
“Bu gideri ben uygun gördüm.”
diyerek her türlü harcamayı ortak bütçeye yükleyemez.
Giderin siteyle ilişkisi, yönetim planı, bütçe, kurul kararları ve yöneticinin yetkisi birlikte değerlendirilmelidir.
Ortak Giderlerde Fatura Neden Önemlidir?
Her harcamanın mümkün olduğunca belgeli olması:
- Denetimi kolaylaştırır,
- Sakinlerin bilgi talebini karşılamayı kolaylaştırır,
- Yönetimin hesap vermesini kolaylaştırır,
- Bütçe kontrolü sağlar,
- Hatalı veya mükerrer ödemelerin fark edilmesini kolaylaştırabilir.
Bu nedenle:
Gider → Fatura → Ödeme → Muhasebe Kaydı → Raporlama
zinciri oluşturulmalıdır.
Dijital Ortak Gider Yönetimi
Büyük apartman ve sitelerde ortak giderler bir site yönetim yazılımı üzerinden takip edilebilir.
Sistemde:
Gider Yönetimi
- Gider kategorisi
- Fatura
- Tedarikçi
- Tutar
- Tarih
- Ödeme durumu
- Bütçe kalemi
Bağımsız Bölüm
- Daire numarası
- Malik
- Arsa payı
- Paylaştırma yöntemi
- Aidat
- Avans
- Borç
- Ödeme
Raporlama
- Aylık gelir-gider
- Gider dağılımı
- Bütçe gerçekleşme
- Aidat tahsilat oranı
- Borç listesi
- Yıllık gider analizi
takip edilebilir.
Yapay Zeka ile Ortak Gider Analizi
Gelişmiş sistemlerde yapay zeka yalnızca hesaplama yapmak için değil, anomali ve bütçe değişikliklerini tespit etmek için de kullanılabilir.
Örneğin:
“Asansör bakım gideri son üç aylık ortalamaya göre yükseldi.”
“Ortak elektrik tüketiminde olağandışı artış görüldü.”
“Peyzaj giderleri yıllık bütçenin üzerinde gerçekleşiyor.”
“Teknik bakım giderlerinin büyük bölümü tek bir tedarikçide yoğunlaşıyor.”
gibi analizler yöneticinin dikkatine sunulabilir.
Buradaki amaç yöneticinin yerine karar vermek değil, finansal verileri daha kolay analiz etmesini sağlamaktır.
Ortak Giderler İçin Profesyonel Hesaplama Süreci
İdeal bir sistem şöyle çalışabilir:
Yönetim Planını Oku
↓
Bağımsız Bölümleri Tanımla
↓
Arsa Paylarını Kaydet
↓
Yıllık İşletme Bütçesini Oluştur
↓
Giderleri Kategorilere Ayır
↓
Eşit Giderleri Hesapla
↓
Arsa Paylı Giderleri Hesapla
↓
Diğer Geçerli Payları Ekle
↓
Aylık Aidat/Avansı Oluştur
↓
Tahakkuk Et
↓
Tahsilatı Takip Et
↓
Gelir-Gider Raporu Oluştur
Ortak Gider Paylaştırma Kontrol Listesi
Yönetim Belgeleri
- ☐ Yönetim planı incelendi
- ☐ Kat malikleri kurulu kararları kontrol edildi
- ☐ İşletme bütçesi hazırlandı
- ☐ Gerekli avanslar belirlendi
Bağımsız Bölümler
- ☐ Malik bilgileri güncel
- ☐ Bağımsız bölüm numaraları doğru
- ☐ Arsa payları kontrol edildi
- ☐ Gerekli özel paylaşım kuralları kayıtlı
Giderler
- ☐ Personel
- ☐ Temizlik
- ☐ Güvenlik
- ☐ Elektrik
- ☐ Su
- ☐ Asansör
- ☐ Çatı
- ☐ Dış cephe
- ☐ Bahçe
- ☐ Havuz
- ☐ Teknik bakım
- ☐ Sigorta
- ☐ Yönetim giderleri
Hesaplama
- ☐ Eşit giderler ayrıldı
- ☐ Arsa paylı giderler ayrıldı
- ☐ Yönetim planı kontrol edildi
- ☐ Bağımsız bölüm bazlı hesaplama yapıldı
- ☐ Toplam gider ile dağıtılan toplam tutar eşleşiyor
Şeffaflık
- ☐ Faturalar kayıtlı
- ☐ Ödemeler kayıtlı
- ☐ Gelir-gider raporu hazır
- ☐ Aidat hesaplama tablosu hazır
- ☐ Kat maliklerinin bilgiye erişimi sağlandı
Sık Sorulan Sorular
Ortak giderler maliklere nasıl paylaştırılır?
Kat Mülkiyeti Kanunu'nun 20. maddesine göre, aksi yönde anlaşma yoksa bazı personel giderleri eşit; sigorta, ortak yerlerin bakım-koruma-güçlendirme-onarım giderleri, yönetici aylığı ve ortak tesislerin işletme giderleri gibi giderler arsa payı oranında paylaşılır.
Her daire aynı aidatı mı öder?
Hayır. Giderlerin niteliğine göre bazı kalemler eşit, bazıları arsa payı oranında paylaşılabilir.
Kapıcı gideri eşit mi paylaşılır?
Kanundaki temel kurala göre, aksi yönde anlaşma yoksa kapıcı giderleri eşit paylaşılır.
Bahçıvan gideri nasıl paylaşılır?
Kanundaki temel sisteme göre bahçıvan giderleri eşit paylaşılır.
Çatı masrafını kim öder?
Ortak yerlerin bakım ve onarım giderleri kural olarak arsa payı oranında paylaşılır. Ancak yönetim planındaki düzenlemeler ve somut olay ayrıca incelenmelidir.
Dış cephe masrafı kime aittir?
Ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri kural olarak arsa payı oranında paylaşılır.
Havuzu kullanmayan kişi havuz giderini öder mi?
Kanundaki genel kurala göre ortak yer veya tesisin kullanılmaması, gider ve avans payının ödenmesinden kaçınmak için tek başına gerekçe değildir.
Boş daire ortak gider öder mi?
Kural olarak evin boş olması ortak gider ve avans payını ortadan kaldırmaz.
Arsa payı ile metrekare aynı mı?
Hayır. Arsa payı, bağımsız bölüme tahsis edilen ortak mülkiyet payıdır. Metrekare bilgisi ile aynı kavram değildir.
Ortak giderlerden kaçınmak mümkün mü?
Kat Mülkiyeti Kanunu'nun 20. maddesi, ortak yer veya tesisleri kullanmama gerekçesiyle gider ve avans payının ödenmesinden kaçınılamayacağını düzenlemektedir.
Kiracı ortak giderlerden sorumlu mu?
Kat Mülkiyeti Kanunu'nun 22. maddesi kiracı gibi bağımsız bölümden sürekli yararlananlara belirli sınırlar içinde müşterek ve müteselsil sorumluluk yüklemektedir. Kiracının sorumluluğu ödemekle yükümlü olduğu kira miktarıyla sınırlıdır.
Sonuç
Ortak giderlerin maliklere paylaştırılması, yalnızca toplam gideri bağımsız bölüm sayısına bölmekten ibaret değildir.
Kat Mülkiyeti Kanunu'nun 20. maddesinde temel olarak:
Kapıcı + Kaloriferci + Bahçıvan + Bekçi giderleri → Eşit paylaşım
Sigorta + Ortak yer bakım/koruma/güçlendirme/onarım + Yönetici aylığı + Ortak tesis işletme giderleri → Arsa payı oranında paylaşım
sistemi öngörülmektedir; ancak ilgili gider bakımından başka türlü bir anlaşma bulunup bulunmadığı da kontrol edilmelidir.
Bu nedenle profesyonel bir apartman veya site yönetiminde ortak gider hesaplama süreci:
Gideri belirle → Niteliğini tespit et → Yönetim planını kontrol et → Paylaşım yöntemini belirle → Arsa paylarını kontrol et → Hesapla → Belgelendir → Raporla
şeklinde yürütülmelidir.
Özellikle yüzlerce bağımsız bölüm bulunan sitelerde ortak giderlerin Excel dosyaları ve manuel hesaplamalarla yürütülmesi hata riskini artırabilir. Dijital bir yönetim sisteminde her bağımsız bölümün arsa payı, gider paylaşım yöntemi, aidatı, avansı, ödemesi ve borcu ayrı ayrı takip edilerek hesaplamalar otomatikleştirilebilir.
Buradaki en önemli prensip şudur:
Her gider aynı şekilde paylaşılmaz; önce giderin niteliği, ardından uygulanacak paylaşım kuralı belirlenmelidir.
Böylece “Neden benim aidatım diğer daireden farklı?” sorusuna yalnızca sözlü bir cevap vermek yerine, arsa payı, gider kalemi, yönetim planı ve hesaplama tablosu üzerinden açık ve denetlenebilir bir açıklama yapılabilir.
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.