
Demirbaş Gideri ile Aidat Gideri Arasındaki Fark Nedir?
Apartman ve site yönetimlerinde kat maliklerinin en sık karşılaştığı konulardan biri aidat giderleri ile demirbaş giderlerinin birbirinden nasıl ayrılacağıdır. Aylık aidatın hangi harcamaları kapsadığı, büyük çaplı bakım veya yenileme masraflarının nasıl karşılanacağı ve yönetimin ayrıca demirbaş ödemesi talep edip edemeyeceği konusunda sık sık soru işaretleri oluşmaktadır. Örneğin asansörün yıllık bakım masrafı ile tamamen yenilenmesi, apartman temizliği ile çatı izolasyonunun yeniden yapılm
Icindekiler
- 1. Aidat Gideri Nedir?
- Hata 1: Her demirbaş giderini eşit bölüştürmek
- Hata 2: Arsa payını dikkate almamak
- Hata 3: Sadece sözlü karar almak
- Hata 4: Faturasız ödeme yapmak
- Hata 5: Aidat ve demirbaş hesabını karıştırmak
- Hata 6: “Kullanmıyorum, ödemem” demek
- Demirbaş gideri aidattan ayrı mıdır?
- Demirbaş giderleri eşit mi ödenir?
- Asansör yenileme masrafı demirbaş gideri olabilir mi?
- Çatı yenileme masrafı aidattan karşılanabilir mi?
- Kullanmadığım asansör için ödeme yapmak zorunda mıyım?
- Yönetici demirbaş parası toplayabilir mi?
- Kiracı demirbaş giderinden sorumlu mudur?
- Demirbaş parası ödenmezse ne olur?
Apartman ve site yönetimlerinde kat maliklerinin en sık karşılaştığı konulardan biri aidat giderleri ile demirbaş giderlerinin birbirinden nasıl ayrılacağıdır. Aylık aidatın hangi harcamaları kapsadığı, büyük çaplı bakım veya yenileme masraflarının nasıl karşılanacağı ve yönetimin ayrıca demirbaş ödemesi talep edip edemeyeceği konusunda sık sık soru işaretleri oluşmaktadır. Örneğin asansörün yıllık bakım masrafı ile tamamen yenilenmesi, apartman temizliği ile çatı izolasyonunun yeniden yapılm
Apartman ve site yönetimlerinde kat maliklerinin en sık karşılaştığı konulardan biri aidat giderleri ile demirbaş giderlerinin birbirinden nasıl ayrılacağıdır. Aylık aidatın hangi harcamaları kapsadığı, büyük çaplı bakım veya yenileme masraflarının nasıl karşılanacağı ve yönetimin ayrıca demirbaş ödemesi talep edip edemeyeceği konusunda sık sık soru işaretleri oluşmaktadır.
Örneğin asansörün yıllık bakım masrafı ile tamamen yenilenmesi, apartman temizliği ile çatı izolasyonunun yeniden yapılması veya aylık elektrik gideri ile hidroforun değiştirilmesi aynı nitelikte giderler değildir.
Kat Mülkiyeti Kanunu, kat maliklerinin ana taşınmazın ortak giderlerine ve bu giderler için toplanacak avanslara katılmasını düzenlemektedir. Kanun'un 20. maddesine göre, yönetim planında farklı bir düzenleme bulunmadıkça bazı giderler eşit, bazı giderler ise arsa payı oranında paylaşılır.
Peki demirbaş gideri ile aidat gideri arasındaki fark nedir? Demirbaş ödemesi aidata dahil midir? Yönetici ek demirbaş parası isteyebilir mi? Hangi giderler demirbaş sayılır?
Bu yazımızda tüm bu soruları ayrıntılı şekilde ele alıyoruz.
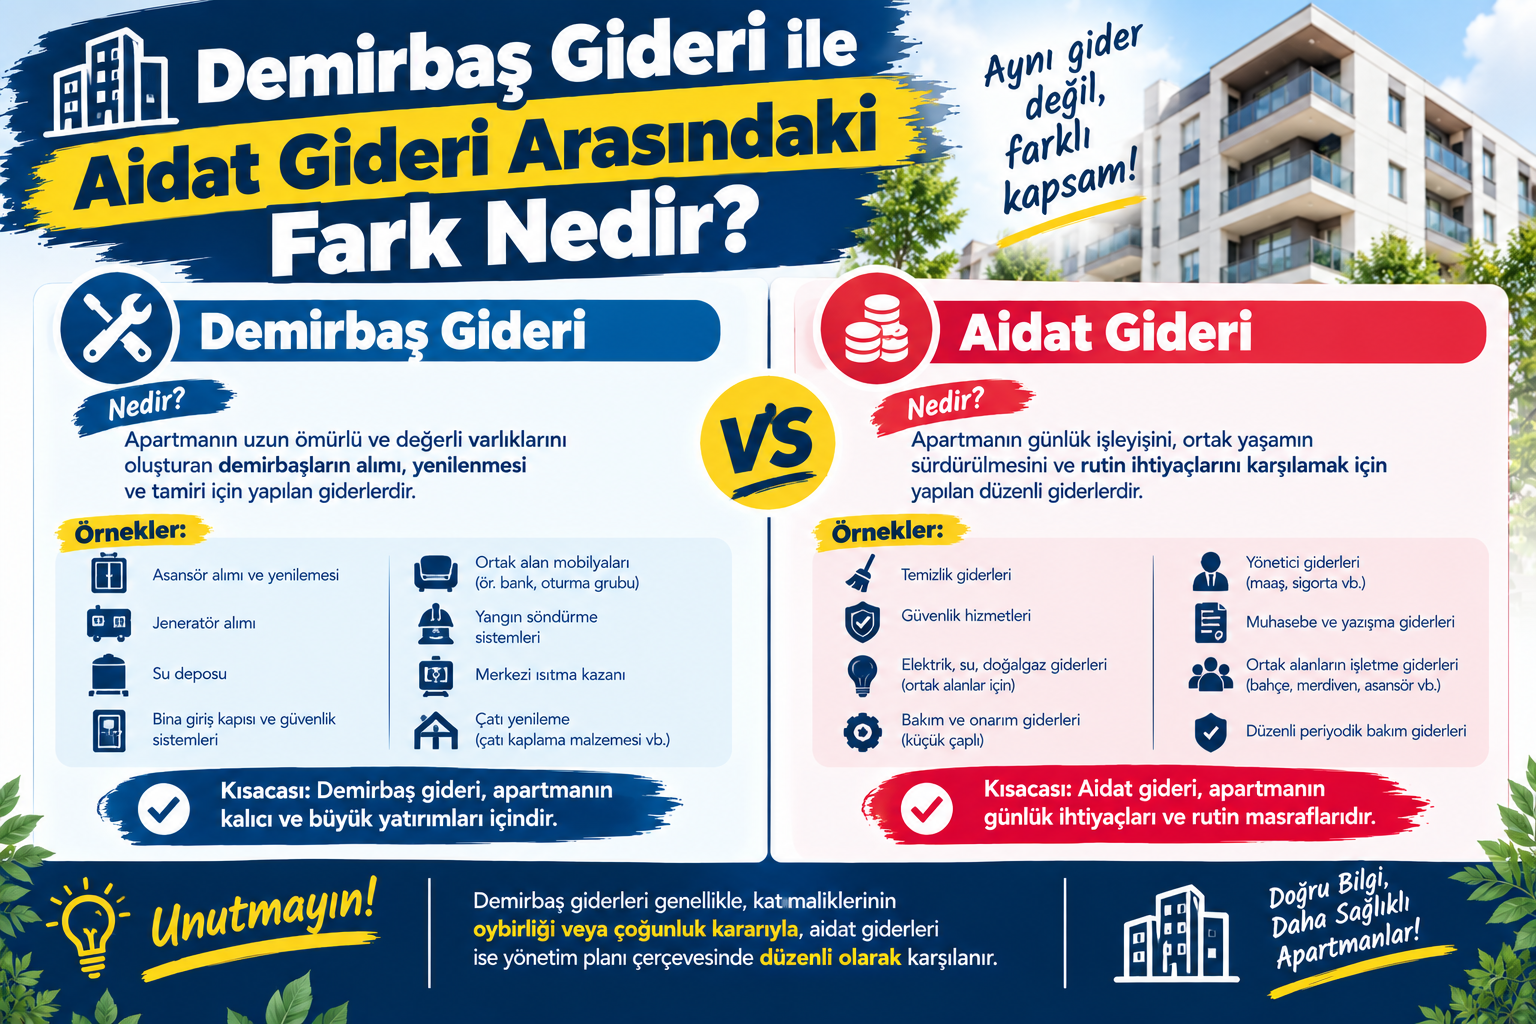
1. Aidat Gideri Nedir?
Apartman veya site aidatı, taşınmazın ortak yaşam alanlarının düzenli şekilde işletilmesi için kat maliklerinden toplanan gider ve avans paylarının günlük kullanımda ifade edilen adıdır.
Aidat kapsamında örneğin şu giderler bulunabilir:
- Apartman veya site temizliği
- Ortak alan elektrik giderleri
- Su giderleri
- Kapıcı veya görevli ücretleri
- Bahçe bakım giderleri
- Asansör bakım giderleri
- Güvenlik giderleri
- Ortak alanların rutin bakımları
- Yönetim giderleri
- Ortak tesislerin işletme giderleri
- Sigorta giderleri
- Küçük bakım ve onarım giderleri
Ancak aidatın kapsamı her apartmanda aynı değildir.
Yönetim planı, kat malikleri kurulu kararları ve işletme projesi aidatın hangi giderleri karşılamak üzere belirlendiğinin anlaşılmasında önem taşır.
Kat Mülkiyeti Kanunu'nun 37. maddesi uyarınca işletme projesinde ana taşınmazın bir yıllık tahmini gelir ve giderleri ile kat maliklerine düşecek payların gösterilmesi öngörülmektedir.
2. Demirbaş Gideri Nedir?
Demirbaş gideri, genel olarak binanın veya sitenin ortak kullanımındaki uzun süreli kullanılan, önemli ve kalıcı nitelikteki ekipmanların satın alınması, yenilenmesi, değiştirilmesi veya büyük ölçekli onarılması için yapılan harcamaları ifade etmek için kullanılır.
Örneğin:
- Asansör motorunun değiştirilmesi
- Asansör kontrol sisteminin komple yenilenmesi
- Hidrofor sisteminin değiştirilmesi
- Merkezi sistem kazanının yenilenmesi
- Jeneratör satın alınması
- Güvenlik kamera sisteminin kurulması
- Ortak alanlarda yeni bir güvenlik sistemi kurulması
- Çatı yenilemesi
- Büyük kapsamlı çatı izolasyonu
- Ortak alan kapılarının toplu şekilde yenilenmesi
- Yangın sistemi ekipmanlarının yenilenmesi
- Ortak alan aydınlatma sisteminin komple değiştirilmesi
- Bahçe sulama sisteminin kurulması
- Ortak kullanım için yeni ekipman alınması
gibi harcamalar uygulamada demirbaş veya yatırım niteliğindeki giderler olarak adlandırılabilir.
Burada önemli nokta şudur:
“Demirbaş gideri” ile “aidat gideri” kanunda birbirinden tamamen bağımsız iki ayrı ödeme türü olarak tanımlanmış değildir.
Kat Mülkiyeti Kanunu açısından asıl önemli olan, yapılan harcamanın niteliği, ortak gider kapsamında olup olmadığı, yönetim planı, kat malikleri kurulu kararları ve işletme projesidir. Kanun'un 20. maddesi ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri ile ortak tesislerin işletme giderlerine katılımı düzenlemektedir.
3. Aidat ile Demirbaş Gideri Arasındaki Temel Fark
En basit şekilde anlatmak gerekirse:
| Aidat Gideri | Demirbaş Gideri |
|---|---|
| Düzenli işletme giderlerini karşılamaya yöneliktir | Büyük, kalıcı veya yenileme niteliğindeki giderleri karşılayabilir |
| Genellikle aylık veya dönemsel tahsil edilir | İhtiyaç ortaya çıktığında ayrıca tahsil edilebilir veya işletme bütçesinde planlanabilir |
| Temizlik, elektrik, bakım gibi giderler olabilir | Ekipman yenileme, büyük onarım, yeni sistem kurulumu olabilir |
| İşletme faaliyetlerinin devamını sağlar | Binanın ortak varlıklarının yenilenmesini veya geliştirilmesini sağlayabilir |
| İşletme projesinde yer alabilir | Ayrı bir bütçe kalemi olarak da planlanabilir |
Ancak bu tablo hukuki açıdan kesin bir sınıflandırma tablosu değildir. Bir harcamanın aidattan mı yoksa ayrı bir ödemeden mi karşılanacağı somut olayın özelliklerine ve yönetim belgelerine göre belirlenmelidir.
4. Her Büyük Gider Demirbaş Gideri Midir?
Hayır.
Bir giderin tutarının yüksek olması tek başına onu demirbaş gideri haline getirmez.
Örneğin aylık doğalgaz faturası çok yüksek olabilir. Fakat yüksek tutarlı olması nedeniyle doğalgaz faturası demirbaş giderine dönüşmez.
Benzer şekilde:
- Çok yüksek elektrik faturası,
- Olağan bakım faturası,
- Düzenli temizlik gideri,
- Personel maaşı
yüksek tutarlı olsa bile niteliği bakımından işletme gideri olabilir.
Buna karşılık:
- Asansör sisteminin komple yenilenmesi,
- Çatı sisteminin yenilenmesi,
- Jeneratör alınması,
- Yeni kamera sistemi kurulması
gibi harcamalar daha çok yenileme veya yatırım niteliğindeki giderlerdir.
Burada giderin tutarından çok giderin niteliği önemlidir.
5. Asansör Bakımı Aidat mı, Demirbaş mı?
Bu konu apartmanlarda en çok karıştırılan örneklerden biridir.
Rutin asansör bakımı
Her ay veya belirli dönemlerde yapılan:
- Periyodik bakım,
- Küçük parça değişimleri,
- Kontrol,
- Servis hizmeti
gibi giderler genel olarak işletme/bakım gideri niteliğindedir.
Asansörün komple yenilenmesi
Örneğin:
- Asansör motorunun komple değiştirilmesi,
- Kumanda panosunun yenilenmesi,
- Kabinin tamamen değiştirilmesi,
- Asansör sisteminin modernize edilmesi
daha büyük kapsamlı yenileme veya onarım giderleri olabilir.
Bu nedenle “asansör giderlerinin tamamı aidattır” veya “asansör giderlerinin tamamı demirbaştır” şeklinde genel bir kural koymak doğru değildir.
Gider kaleminin içeriğine bakılması gerekir.
6. Çatı Onarımı Aidat mı Demirbaş mı?
Çatı ile ilgili harcamalarda da aynı ayrım yapılmalıdır.
Küçük ve rutin bakım işlemleri işletme giderleri içinde değerlendirilebilir.
Örneğin:
- Küçük sızıntının giderilmesi,
- Oluk temizliği,
- Küçük izolasyon tamiratı
rutin bakım niteliği taşıyabilir.
Ancak:
- Çatının tamamen yenilenmesi,
- Büyük kapsamlı izolasyon,
- Çatı kaplamasının değiştirilmesi,
- Ana taşıyıcı veya ortak yapı elemanlarının kapsamlı onarımı
daha büyük bir ortak onarım veya yenileme harcaması niteliğinde olabilir.
Kat Mülkiyeti Kanunu'nun 20. maddesi, ortak yerlerin bakım, koruma, güçlendirme ve onarım giderlerini açıkça ortak giderler arasında düzenlemektedir.
7. Demirbaş Gideri Aidata Dahil Edilebilir mi?
Evet, planlama bakımından büyük bir gider için önceden bütçe oluşturulabilir.
Apartmanın yıllık işletme projesi hazırlanırken beklenen ortak giderler ve gerekli avanslar planlanabilir.
Ancak burada önemli olan, yönetimin hangi gider için ne kadar para topladığını açık ve belgeli şekilde ortaya koymasıdır.
2026 yılında yapılan 7579 sayılı Kanun değişikliğiyle Kat Mülkiyeti Kanunu'nun işletme projesine ilişkin 37. maddesinde önemli düzenlemeler yapılmıştır.
Buna göre işletme projesi kat malikleri genel kurulunda onaylanır. Kabul edilmiş bir işletme projesi bulunmuyorsa yönetici, genel kurulda onaylanıncaya kadar geçerli olmak üzere gecikmeksizin geçici işletme projesi hazırlamakla yükümlüdür.
8. Yönetici Demirbaş Parası İçin Ayrı Para İsteyebilir mi?
Bu sorunun cevabı, harcamanın hukuki ve mali dayanağına göre değerlendirilmelidir.
Yönetici kendi kişisel kararıyla, herhangi bir dayanak göstermeden sınırsız şekilde para talep etmemelidir.
Toplanacak giderin;
- Hangi iş için olduğu,
- Tahmini tutarı,
- Kat maliklerine düşen pay,
- Hangi karar veya bütçe kapsamında toplandığı,
- Ödeme tarihleri,
- İlgili fatura ve tekliflerin durumu
açık şekilde ortaya konulmalıdır.
Kat Mülkiyeti Kanunu'nun 35. maddesi yöneticinin genel yönetim, korunma, onarım, temizlik, asansör ve diğer yönetim işleriyle ilgili görevlerini düzenler. 36. madde ise yöneticinin giderleri ve belgeleri kaydetmesini ve saklamasını öngörür.
Bu nedenle “demirbaş parası” denildiğinde giderin dayanağı ve belgelendirilmesi özellikle önemlidir.
9. Demirbaş Gideri İçin Kat Malikleri Kararı Gerekir mi?
Her gider için tek tip bir cevap vermek doğru değildir.
Giderin;
- Önceden onaylanmış işletme projesinde bulunup bulunmadığı,
- Yönetim planında düzenlenip düzenlenmediği,
- Daha önce alınmış bir genel kurul kararının bulunup bulunmadığı,
- Acil ve zorunlu bakım/onarım niteliğinde olup olmadığı,
- Harcamanın kapsamı
gibi unsurlar değerlendirilmelidir.
Özellikle yüksek tutarlı, kapsamlı ve önceden bütçelenmemiş yenileme işlerinde karar ve yetki sürecinin dikkatli şekilde yürütülmesi gerekir.
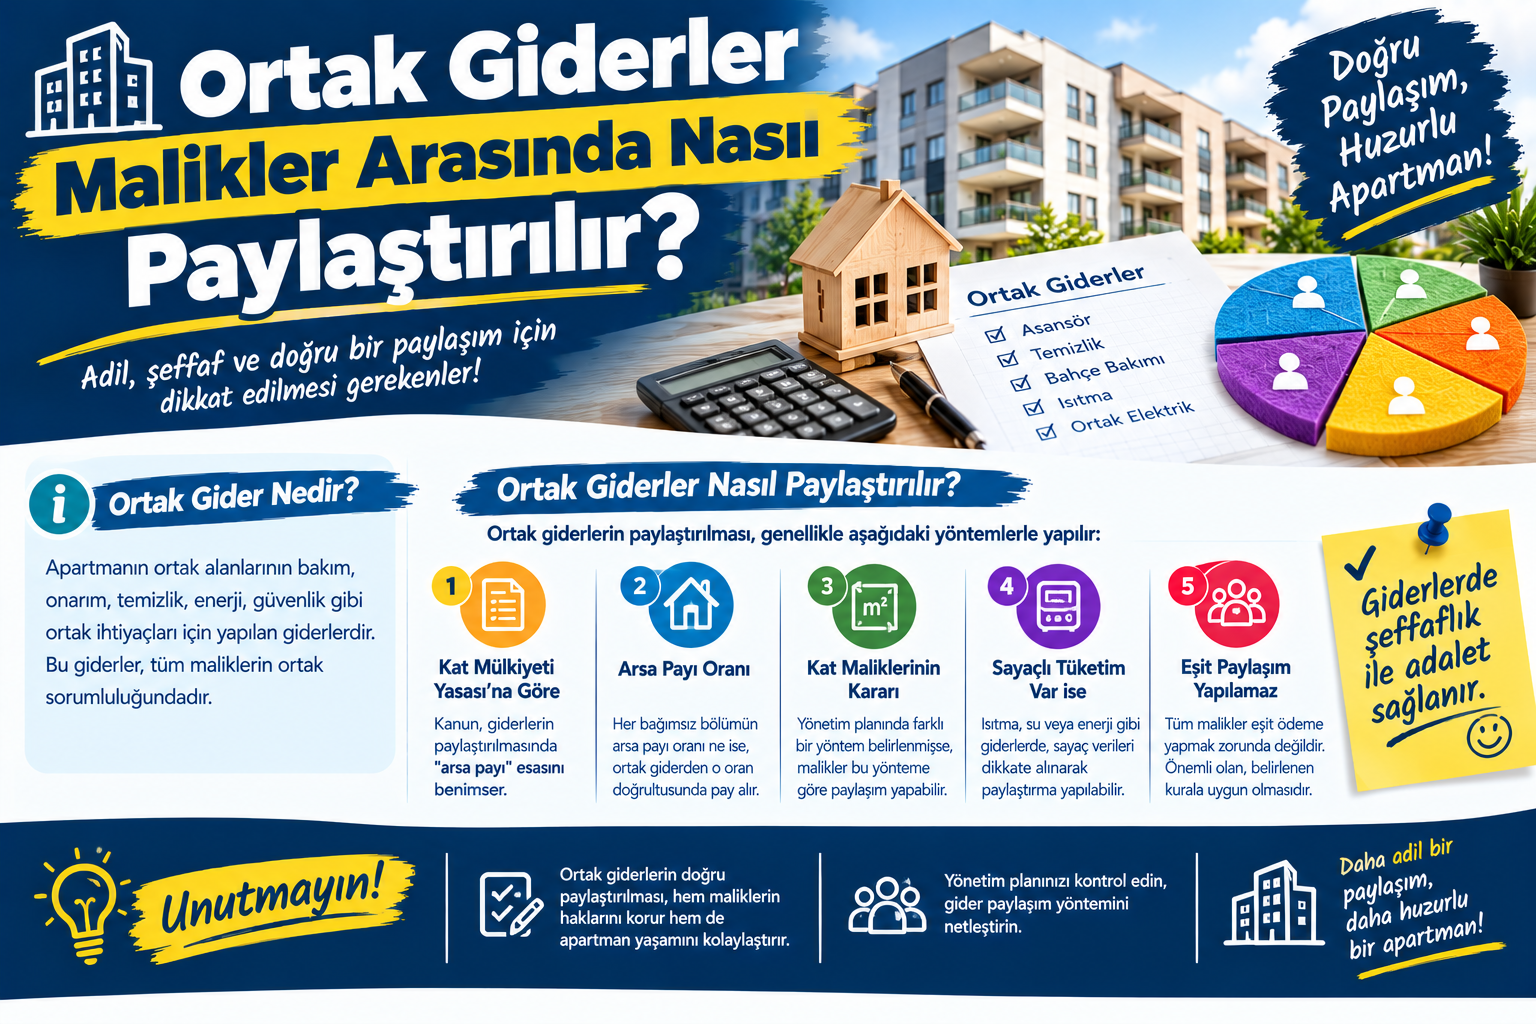
10. Demirbaş Giderleri Nasıl Paylaştırılır?
Burada en önemli konu arsa payıdır.
Kat Mülkiyeti Kanunu'nun 20. maddesine göre, yönetim planında başka türlü anlaşma yoksa:
- Kapıcı,
- Kaloriferci,
- Bahçıvan,
- Bekçi
giderleri ve bunlar için toplanacak avanslar eşit olarak paylaşılır.
Buna karşılık bina sigortası, ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri, yönetici aylığı, ortak tesislerin işletme giderleri ve bunlar için toplanacak avanslar kural olarak arsa payı oranında paylaşılır.
Dolayısıyla “demirbaş olduğu için herkes eşit öder” şeklinde genel bir hukuk kuralı bulunmamaktadır.
Giderin hangi kategoriye girdiği ve yönetim planında farklı bir paylaşım olup olmadığı incelenmelidir.
11. Demirbaş Gideri Neden Eşit Bölüştürülmemelidir?
Örneğin bir apartmanda 10 bağımsız bölüm bulunduğunu ve büyük bir ortak onarım için 200.000 TL gerektiğini düşünelim.
Arsa payları farklıysa herkesin aynı miktarı ödemesi, kanundaki genel paylaşım kuralıyla örtüşmeyebilir.
Örneğin örnek olarak:
- A Dairesi arsa payı: %8
- B Dairesi arsa payı: %10
- C Dairesi arsa payı: %12
- Diğerleri: kalan oran
şeklinde olabilir.
200.000 TL tutarındaki ve arsa payına göre paylaşılması gereken bir giderde her malik için hesap:
Toplam gider × bağımsız bölümün arsa payı oranı
formülüyle yapılabilir.
Örneğin arsa payı %10 olan bir bağımsız bölüm için:
200.000 TL × %10 = 20.000 TL
olur.
Bu yalnızca örnek hesaplamadır. Gerçek paylaşımda tapudaki arsa payı, yönetim planı ve giderin hukuki niteliği birlikte değerlendirilmelidir.
12. Arsa Payı ile Metrekare Aynı Şey Değildir
Apartman giderlerinin hesaplanmasında sık yapılan yanlışlardan biri daire metrekare oranı ile arsa payını aynı kabul etmektir.
Arsa payı, tapu kayıtlarında bağımsız bölüme tahsis edilen payı ifade eder.
Örneğin:
- 100 m² daire,
- 120 m² daire
olması tek başına hangi dairenin giderin yüzde kaçını ödeyeceğini belirlemez.
Paylaştırmada öncelikle hukuki dayanak ve tapudaki arsa payı kontrol edilmelidir.
13. Aidatı Ödemeyen Malik Demirbaş Giderini de Ödemek Zorunda mı?
Gider hukuken ortak gider veya bu kapsamda toplanması gereken avans niteliğindeyse, kat malikinin yükümlülüğü doğabilir.
Kat Mülkiyeti Kanunu'nun 20. maddesi uyarınca gider veya avans payını ödemeyen kat maliki hakkında diğer kat malikleri veya yönetici tarafından dava açılması ve icra takibi yapılması mümkündür. Kanun ayrıca gecikme durumunda aylık yüzde 5 gecikme tazminatı öngörmektedir.
Bu nedenle “Ben bu demirbaşı kullanmıyorum” veya “Asansörü kullanmıyorum” gerekçesi tek başına ortak gider yükümlülüğünü ortadan kaldırmaz.
Kanun, ortak yer veya tesislerden yararlanma hakkından vazgeçilmesinin gider ve avans payını ödemekten kaçınma gerekçesi yapılamayacağını ayrıca düzenlemektedir.
14. Kiracı Demirbaş Giderini Öder mi?
Burada malik ile kiracının sorumluluğunu birbirinden ayırmak gerekir.
Kat Mülkiyeti Kanunu'nun 22. maddesinde, bağımsız bölümden sürekli yararlanan kişilerin belirli koşullarda ortak gider ve avans borcundan kat malikiyle birlikte sorumlu olabileceği; ancak kiracının sorumluluğunun kira miktarıyla sınırlı olduğu düzenlenmektedir.
Bu nedenle uygulamada:
Yönetim açısından esas borçlu kat maliki bakımından değerlendirilirken, kiracının sorumluluğu ayrıca kanunun 22. maddesi çerçevesinde ele alınmalıdır.
Ayrıca kira sözleşmesi ile taraflar arasındaki iç ilişki de önem taşıyabilir.
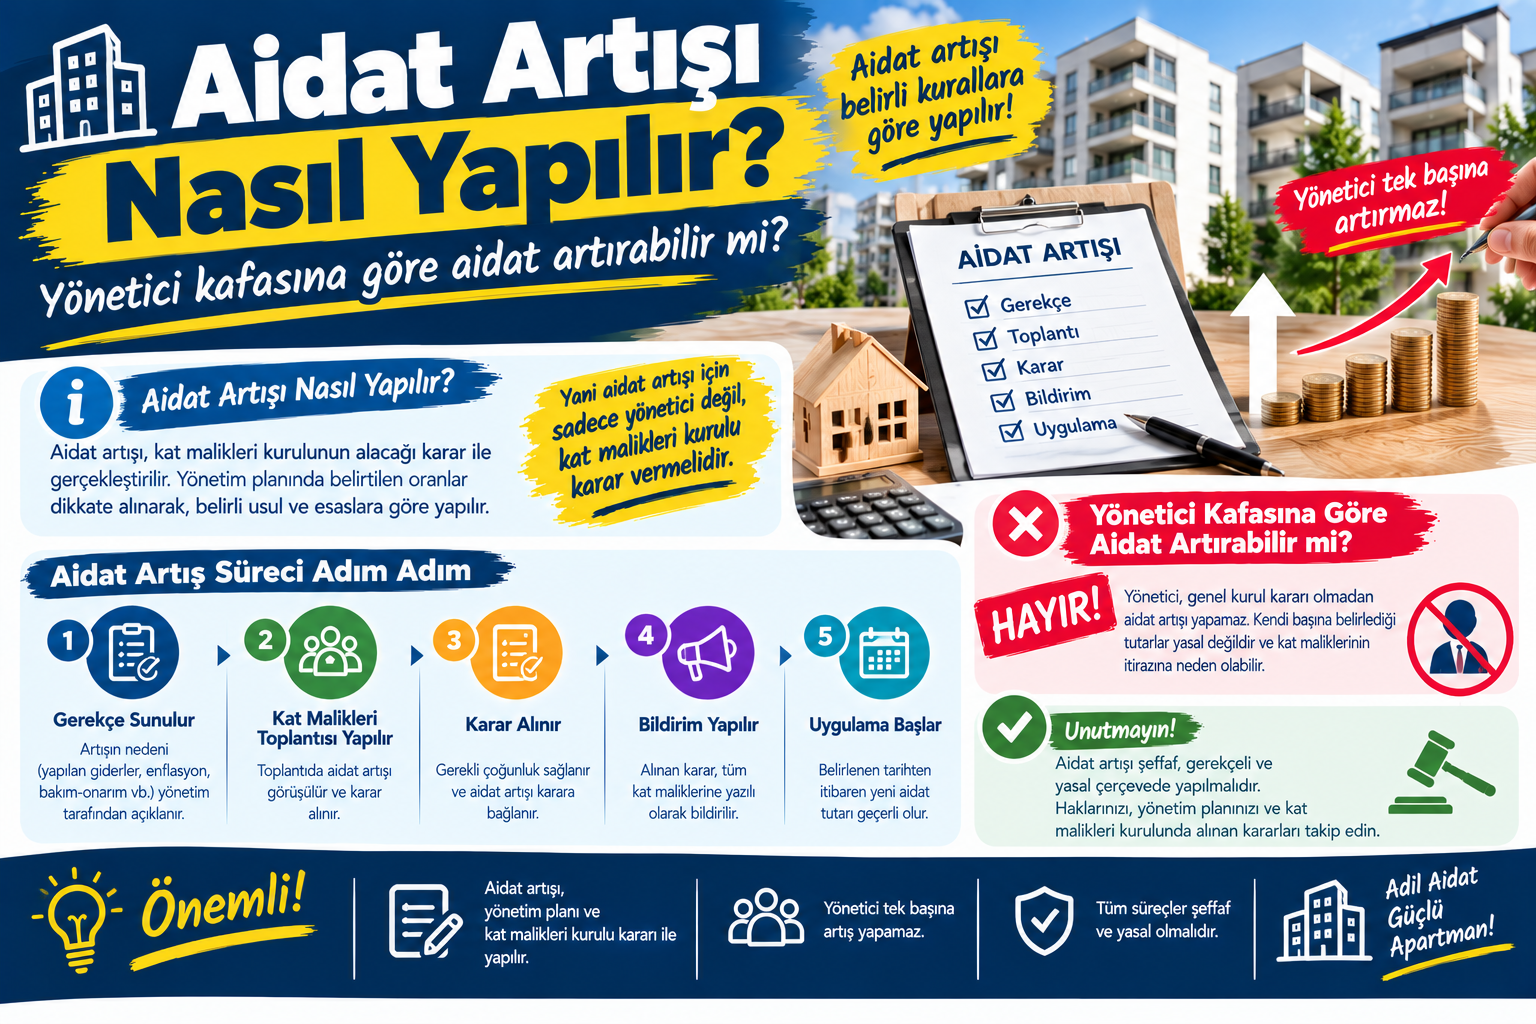
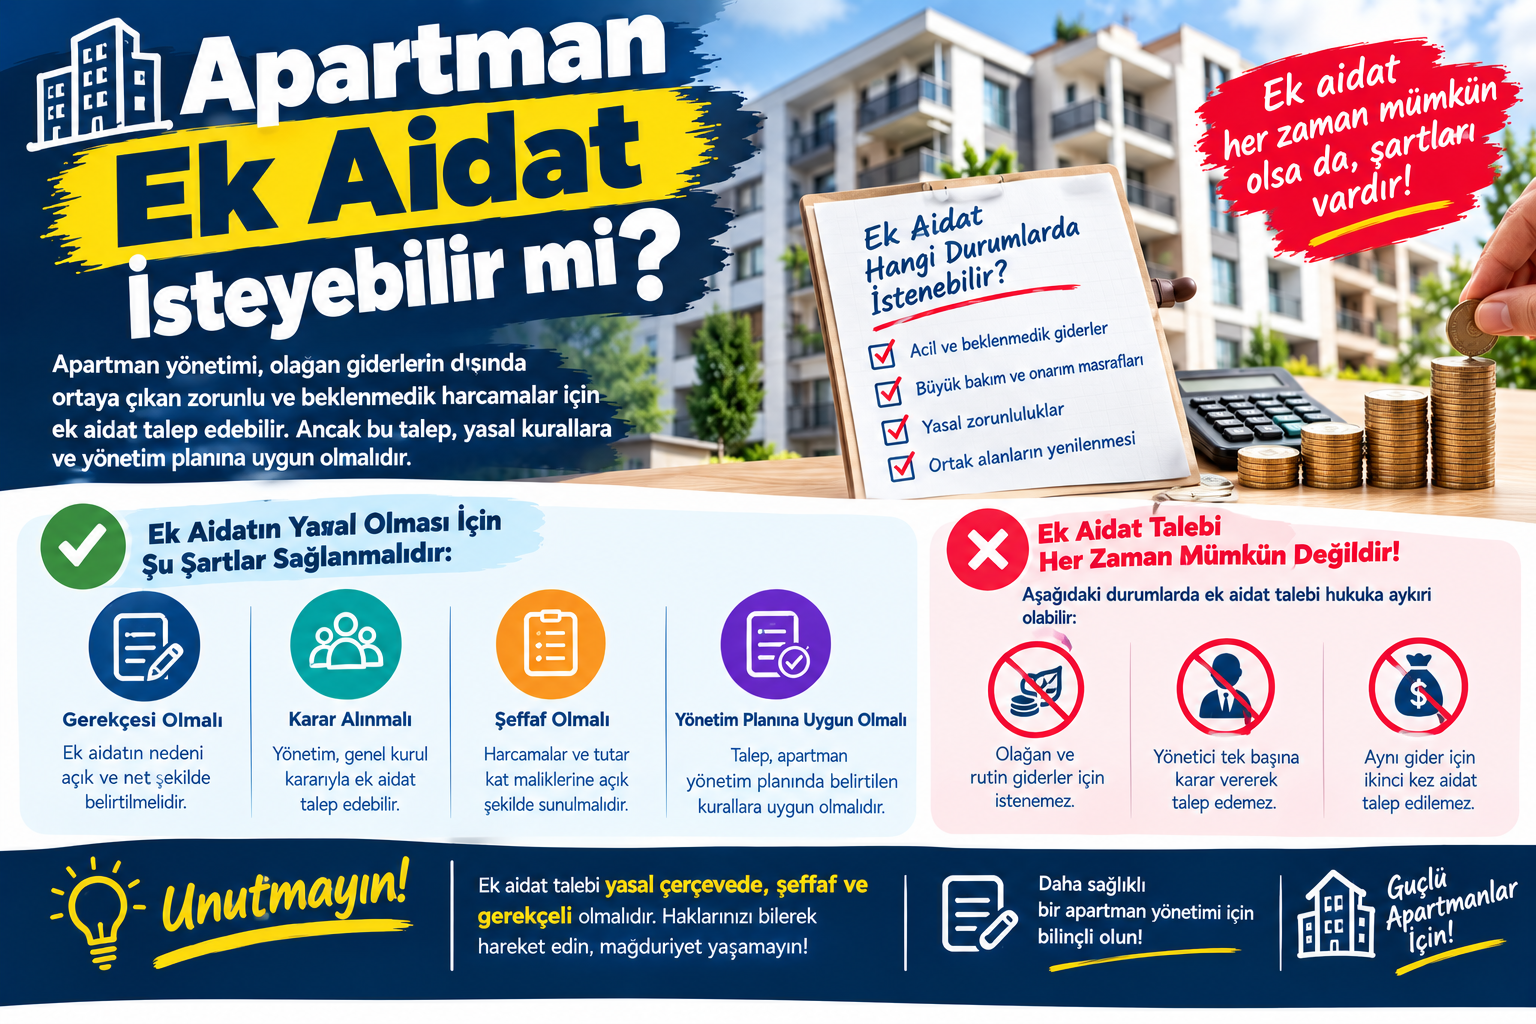
15. Demirbaş Gideri İçin “Ek Aidat” Denilebilir mi?
Günlük kullanımda “ek aidat”, “demirbaş aidatı”, “demirbaş parası”, “ek ödeme” gibi ifadeler kullanılmaktadır.
Ancak hukuki açıdan yalnızca isimlendirmeye bakılmamalıdır.
Örneğin yönetim:
“Asansör yenilemesi için daire başına 15.000 TL demirbaş parası”
diyorsa şu sorulara bakılmalıdır:
- Asansör neden yenileniyor?
- Toplam maliyet ne kadar?
- Kaç bağımsız bölüm bulunuyor?
- Paylaştırma yöntemi nedir?
- Arsa payları nedir?
- Yönetim planında ilgili bir düzenleme var mı?
- Daha önce genel kurul kararı alınmış mı?
- İşletme projesinde bu gider bulunuyor mu?
- Teklif veya fatura mevcut mu?
- Ödemenin hukuki ve mali dayanağı nedir?
Bu bilgiler olmadan yalnızca “demirbaş” kelimesine dayanarak ödeme yükümlülüğü hakkında kesin sonuç çıkarılması doğru değildir.
16. İşletme Projesinin Önemi
Apartman yönetiminde gelir ve giderlerin planlanması açısından işletme projesi oldukça önemlidir.
2026 yılında yapılan değişiklikle Kat Mülkiyeti Kanunu'nun 37. maddesindeki düzenleme yenilenmiş ve işletme projesinin kat malikleri genel kurulunda onaylanması açık şekilde düzenlenmiştir. Kabul edilmiş işletme projesi yoksa, yönetici geçici işletme projesi hazırlayacaktır.
Bu nedenle aidat ve ortak gider planlamasında:
Gelir → Gider → Avans → Malik Payı → Ödeme Takvimi
şeklinde şeffaf bir yapı kurulması büyük önem taşır.
17. 2026'da Aidat ve Demirbaş Giderlerinde Önemli Değişiklik
22 Mayıs 2026 tarihinde Resmî Gazete'de yayımlanan 7579 sayılı Kanun ile Kat Mülkiyeti Kanunu'nun 35. ve 37. maddelerinde değişiklik yapıldı.
Değişiklik kapsamında yöneticiye, işletme projesi onaylanıncaya kadar avans toplama görevi verildi ve geçici işletme projesine ilişkin yeni bir düzenleme getirildi. Mevcut işletme projesinin bulunması halinde geçici işletme projesindeki bedelin belirlenmesine ilişkin ayrıca bir yeniden değerleme oranı sınırı düzenlendi.
Burada önemli bir ayrıntı bulunmaktadır:
Bu düzenleme, bütün apartman aidatlarının otomatik olarak yeniden değerleme oranı kadar artırılabileceği veya artırılamayacağı şeklinde genel bir “aidat zam sınırı” olarak yorumlanmamalıdır.
Düzenlemenin hangi işletme projesini ve hangi geçici işletme projesi bedelini kapsadığı ayrıca incelenmelidir.
18. Demirbaş Giderlerinde Şeffaflık Neden Önemlidir?
Demirbaş giderleri genellikle yüksek tutarlı olduğu için apartman içerisinde daha fazla tartışmaya neden olabilir.
Örneğin 300.000 TL'lik bir asansör yenilemesi ile 3.000 TL'lik bir bakım faturasının yönetim ve muhasebe açısından aynı şekilde sunulması doğru bir yönetim uygulaması değildir.
Sağlıklı bir sistemde:
- Teklifler alınmalı,
- İşin kapsamı açıklanmalı,
- Tahmini maliyet belirtilmeli,
- Karar kayda geçirilmeli,
- Ödemeler belgelenmeli,
- Faturalar saklanmalı,
- Maliklere gelir-gider raporu sunulmalı,
- Kalan para varsa gösterilmeli.
Kat Mülkiyeti Kanunu'nun 36. maddesi yöneticinin kararları, giderleri ve ilgili belgeleri düzenli şekilde kayıt altına almasını ve saklamasını öngörmektedir.
19. Demirbaş Giderlerinde En Sık Yapılan Hatalar
Hata 1: Her demirbaş giderini eşit bölüştürmek
Her giderin eşit paylaşılacağı varsayılmamalıdır.
Hata 2: Arsa payını dikkate almamak
Kanunda arsa payına bağlanan giderlerde tapudaki oranlar dikkate alınmalıdır.
Hata 3: Sadece sözlü karar almak
Yüksek tutarlı harcamalarda karar, belge ve muhasebe kayıtları önemlidir.
Hata 4: Faturasız ödeme yapmak
Mümkün olduğunca tüm harcamalar belgeye bağlanmalıdır.
Hata 5: Aidat ve demirbaş hesabını karıştırmak
Rutin işletme giderleri ile büyük ölçekli yenilemelerin ayrı bütçe kalemlerinde izlenmesi şeffaflığı artırır.
Hata 6: “Kullanmıyorum, ödemem” demek
Ortak tesis veya alanın kullanılmaması, kanundaki genel gider yükümlülüğünü kendiliğinden ortadan kaldırmaz.
20. Aidat ve Demirbaş Giderleri Nasıl Takip Edilmeli?
Profesyonel apartman yönetiminde giderlerin kategorilere ayrılması oldukça faydalıdır.
Örneğin muhasebe sistemi şu şekilde oluşturulabilir:
Aylık İşletme Giderleri
- Personel
- Elektrik
- Su
- Temizlik
- Asansör bakım
- Bahçe
- Güvenlik
- Yönetim
- Sigorta
Büyük Bakım ve Yenileme Giderleri
- Çatı yenileme
- Asansör yenileme
- Jeneratör değişimi
- Hidrofor değişimi
- Kamera sistemi
- Yangın sistemi
- Ortak alan tadilatları
Acil Giderler
- Ana su borusu arızası
- Elektrik sistemi arızası
- Asansör güvenlik arızası
- Çatıdan kaynaklanan acil hasar
- Ortak tesis arızaları
Bu ayrım, kat maliklerinin paralarının hangi amaçla kullanıldığını daha kolay görmesini sağlar.
21. Demirbaş Fonu Oluşturulabilir mi?
Apartman veya site yönetiminde gelecekte ortaya çıkabilecek büyük giderler için bütçeli bir planlama yapılması mümkündür.
Örneğin:
Asansörün tahmini yenileme maliyeti: 500.000 TL
Planlanan süre: 5 yıl
Yıllık hedef: 100.000 TL
şeklinde bir mali planlama yapılabilir.
Ancak bu tür bir fonda;
- Paranın hangi amaçla toplandığı,
- Hangi karar kapsamında olduğu,
- Kimlerin ne kadar ödeyeceği,
- Paranın nerede tutulduğu,
- Harcama şartları,
- Bakiye durumu
açık şekilde belirtilmelidir.
22. Demirbaş Giderlerinde Acil Durumlar
Bazı durumlarda beklenmeyen büyük harcamalar ortaya çıkabilir.
Örneğin:
- Asansörün kullanılamaz hale gelmesi,
- Ana su tesisatının patlaması,
- Merkezi ısıtma kazanının arızalanması,
- Jeneratör arızası,
- Çatıdan ciddi su sızıntısı,
- Elektrik ana dağıtım sisteminin zarar görmesi
gibi durumlarda yönetimin hızlı hareket etmesi gerekebilir.
Ancak acil müdahale gerektiren bir durumun bulunması, muhasebe ve belge düzeninin tamamen ortadan kalktığı anlamına gelmez.
Yapılan iş, ödeme ve gider belgeleri sonradan da kayıt altına alınmalıdır.
23. Demirbaş Gideri İçin Fatura ve Teklif Alınmalı mı?
Özellikle yüksek tutarlı harcamalarda teklif alınması iyi bir yönetim uygulamasıdır.
Örneğin asansör yenilemesinde:
| Firma | Teklif | Garanti | Süre |
|---|---|---|---|
| Firma A | 450.000 TL | 2 yıl | 20 gün |
| Firma B | 480.000 TL | 3 yıl | 15 gün |
| Firma C | 525.000 TL | 5 yıl | 25 gün |
şeklinde karşılaştırmalı bir çalışma hazırlanabilir.
Burada yalnızca en düşük fiyatın seçilmesi zorunlu bir sonuç değildir; işin kapsamı, garanti şartları, teknik özellikler ve sözleşme şartları da dikkate alınabilir.
24. Demirbaş Giderinde Yönetici Nasıl Raporlama Yapmalı?
Kat maliklerinin anlayabileceği sade bir rapor hazırlanması önerilebilir.
Örnek Demirbaş Raporu
Proje: Asansör Yenileme
Toplam teklif: 420.000 TL
Toplanan tutar: 420.000 TL
Ödenen: 400.000 TL
Kalan: 20.000 TL
Yüklenici firma: X Asansör
Garanti: 3 yıl
Başlangıç tarihi: 01.06.2026
Tamamlanma tarihi: 20.06.2026
Fatura: Mevcut
Genel kurul/işletme projesi dayanağı: Belirtilmiş
Bu tarz raporlama, “Toplanan para nereye gitti?” sorusunun açık şekilde cevaplanmasına yardımcı olur.
25. Aidat mı Demirbaş mı? Örneklerle Açıklayalım
Örnek 1: Apartman Temizliği
Aylık temizlik hizmeti:
İşletme/Aidat gideri
Örnek 2: Asansör Periyodik Bakımı
Düzenli bakım:
İşletme gideri
Örnek 3: Asansörün Komple Yenilenmesi
Büyük çaplı yenileme:
Yenileme/demirbaş niteliğinde gider olabilir
Örnek 4: Ortak Alan Elektrik Faturası
İşletme gideri
Örnek 5: Yeni Jeneratör Alınması
Demirbaş/yatırım niteliğinde gider olabilir
Örnek 6: Çatıdaki Küçük Tamirat
Bakım-onarım gideri
Örnek 7: Çatının Tamamen Yenilenmesi
Büyük kapsamlı onarım/yenileme gideri
Örnek 8: Yeni Kamera Sistemi Kurulması
Yatırım/demirbaş niteliğinde gider olabilir
Bu örnekler, yalnızca giderin niteliğini açıklamak amacıyla verilmiştir. Somut olayda yönetim planı, genel kurul kararları ve ilgili hukuki düzenlemeler ayrıca değerlendirilmelidir.
26. Yönetim Planı Neden Kontrol Edilmeli?
Kat Mülkiyeti Kanunu'nun 20. maddesindeki paylaşım kuralları, “aralarında başka türlü anlaşma olmadıkça” uygulanmaktadır. Bu nedenle apartmanın yönetim planı büyük önem taşır.
Yönetim planında:
- Gider paylaşım yöntemi,
- Ortak tesis giderleri,
- Yönetici görevleri,
- Özel alanların kullanımı,
- Aidat ödeme düzeni,
- Bazı giderlerin paylaşım esasları
hakkında özel hükümler bulunabilir.
Bu nedenle bir demirbaş gideri konusunda karar vermeden önce yalnızca genel uygulamaya bakmak yerine yönetim planının da incelenmesi gerekir.
27. Kat Maliklerinin Hakları ve Sorumlulukları
Kat malikleri ortak giderlere katılmakla yükümlü oldukları gibi yönetimin mali işlemlerinin şeffaf yürütülmesini de isteme hakkına sahiptir.
Özellikle yüksek tutarlı bir giderde şu bilgilerin sorulması oldukça önemlidir:
“Hangi iş yapılacak?”
“Toplam maliyet nedir?”
“Paylaştırma nasıl yapılmıştır?”
“Hangi karar kapsamında para toplanmaktadır?”
“Teklifler ve faturalar mevcut mudur?”
“Toplanan paradan ne kadar harcanmıştır?”
Bu soruların açık şekilde cevaplanması apartman yönetiminde güven ortamının oluşmasına yardımcı olur.
28. Demirbaş Gideri ile Aidat Arasındaki Fark Kısaca Nedir?
Konuyu tek cümlede özetlemek gerekirse:
Aidat, apartman veya sitenin düzenli işletilmesi için toplanan gider ve avansları ifade ederken; demirbaş gideri, daha çok ortak alan veya tesislerdeki kalıcı ekipmanların edinilmesi, yenilenmesi veya büyük ölçekli onarımına ilişkin harcamaları ifade etmek için kullanılan bir uygulama terimidir.
Ancak önemli hukuki nokta şudur:
Bir giderin “demirbaş” olarak adlandırılması, onun otomatik olarak ayrı bir ödeme olduğu veya herkes tarafından eşit ödeneceği anlamına gelmez.
Paylaştırma ve tahsil yöntemi; giderin niteliği, Kat Mülkiyeti Kanunu, yönetim planı, işletme projesi ve geçerli kat malikleri kurulu kararları birlikte değerlendirilerek belirlenmelidir.
29. Apartman Yönetimleri İçin Demirbaş Gideri Kontrol Listesi
Büyük bir demirbaş veya yenileme gideri ortaya çıktığında şu kontrol listesi kullanılabilir:
Hukuki Kontrol
☐ Yönetim planı incelendi mi?
☐ Kat malikleri kurulu kararı kontrol edildi mi?
☐ Giderin ortak gider niteliği belirlendi mi?
☐ Paylaştırma yöntemi belirlendi mi?
Mali Kontrol
☐ Toplam maliyet belirlendi mi?
☐ En az birkaç teklif değerlendirildi mi?
☐ Fatura alınacak mı?
☐ Toplanan para kayıt altına alınacak mı?
☐ Bakiye takip edilecek mi?
Yönetim Kontrolü
☐ Kat maliklerine bilgi verildi mi?
☐ Ödeme takvimi açıklandı mı?
☐ İşin başlangıç ve bitiş tarihi belirlendi mi?
☐ Garanti şartları kayıt altına alındı mı?
☐ Sonuç raporu hazırlanacak mı?
30. Sıkça Sorulan Sorular
Demirbaş gideri aidattan ayrı mıdır?
Her zaman ayrı olmak zorunda değildir. “Demirbaş gideri” daha çok uygulamada kullanılan bir ifadedir. Giderin hangi şekilde tahsil edileceği; yönetim planı, işletme projesi ve ilgili kararlar çerçevesinde değerlendirilmelidir.
Demirbaş giderleri eşit mi ödenir?
Her demirbaş giderinin eşit paylaşılacağına dair genel bir kural yoktur. Kat Mülkiyeti Kanunu'nun 20. maddesindeki genel paylaşım kuralları ve varsa farklı düzenlemeler dikkate alınır.
Asansör yenileme masrafı demirbaş gideri olabilir mi?
Asansörün komple yenilenmesi veya büyük çaplı sistem değişikliği uygulamada demirbaş/yatırım niteliğinde değerlendirilebilir. Ancak hukuki paylaşım için somut giderin niteliği ayrıca incelenmelidir.
Çatı yenileme masrafı aidattan karşılanabilir mi?
Giderin önceden bütçelenmiş olup olmadığı ve yönetimin finansman yöntemi önemlidir. Çatıyla ilgili harcamanın niteliğine göre işletme gideri veya büyük ölçekli ortak onarım/yenileme gideri söz konusu olabilir.
Kullanmadığım asansör için ödeme yapmak zorunda mıyım?
Kanunda, ortak yer veya tesis üzerindeki kullanma hakkından vazgeçilmesinin gider ve avans payını ödemekten kaçınma gerekçesi yapılamayacağı düzenlenmiştir.
Yönetici demirbaş parası toplayabilir mi?
Toplanacak paranın hukuki ve mali dayanağı bulunmalı; giderin amacı, tutarı, paylaşım yöntemi ve dayanakları açıklanmalıdır. Somut olayda yönetim planı, işletme projesi ve kararlar incelenmelidir.
Kiracı demirbaş giderinden sorumlu mudur?
Kat Mülkiyeti Kanunu'nun 22. maddesinde kiracı ve diğer sürekli kullanıcıların ortak gider ve avanslara ilişkin sorumluluğu belirli sınırlar içinde düzenlenmiştir. Kiracının sorumluluğu kira miktarıyla sınırlıdır.
Demirbaş parası ödenmezse ne olur?
Gider veya avans payının ödenmemesi halinde kanunun 20. maddesinde dava ve icra takibi imkânları düzenlenmiştir. Gecikme halinde kanunda aylık yüzde 5 gecikme tazminatı da öngörülmektedir.
31. Sonuç: Demirbaş ve Aidat Giderleri Birbirine Karıştırılmamalı
Apartman ve site yönetimlerinde finansal şeffaflığın sağlanması için rutin işletme giderleri ile büyük çaplı bakım, onarım, yenileme ve yatırım harcamalarının ayrıntılı şekilde takip edilmesi önemlidir.
Aidat daha çok binanın günlük ve düzenli işletilmesini sağlayan giderlerin finansmanında kullanılırken; demirbaş olarak adlandırılan giderler genellikle uzun vadeli kullanım sağlayan ekipmanların yenilenmesi, büyük onarımlar veya yeni sistemlerin kurulması gibi harcamalarla ilişkilidir.
Bununla birlikte hukuki açıdan sadece “aidat” veya “demirbaş” kelimesine bakmak yeterli değildir.
Yönetim planı + Kat Mülkiyeti Kanunu + işletme projesi + kat malikleri kurulu kararları + giderin gerçek niteliği + arsa payı birlikte değerlendirilmelidir.
Özellikle yüksek tutarlı demirbaş harcamalarında tekliflerin alınması, kararların kayıt altına alınması, faturaların saklanması ve kat maliklerine düzenli mali rapor sunulması profesyonel yönetim açısından büyük önem taşır.
2026 yılında işletme projesine ilişkin yapılan yasal değişiklikler de dikkate alındığında, apartman ve site yönetimlerinde planlı, belgeli ve şeffaf bir gider yönetimi daha da önem kazanmıştır.
#DemirbaşGideri #Aidat #ApartmanAidatı #SiteAidatı #OrtakGider #ApartmanYönetimi #SiteYönetimi #KatMülkiyeti #ArsaPayı #DemirbaşAidatı #EkAidat #ApartmanGiderleri #SiteGiderleri #ProfesyonelYönetim #BinaYönetimi
Yorumlar (0)
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.
Henüz yorum yapılmamış. İlk yorumu yapan siz olun!
Bir Yorum Bırak
Düşüncelerinizi bizimle paylaşın. Yorumunuz onaylandıktan sonra yayımlanacaktır.